Les 5 étapes de la création d’une entreprise : du premier client visé à l’immatriculation
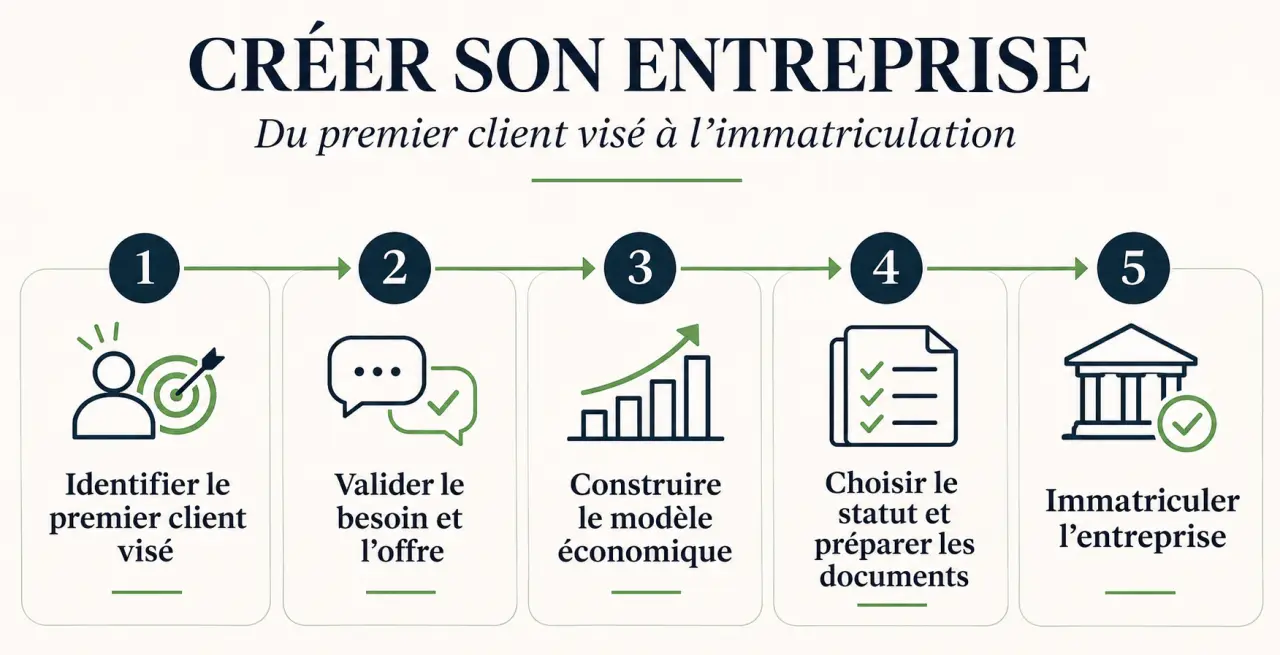
Créer une entreprise demande de vérifier cinq points dans le bon ordre : la cohérence du projet, l’existence d’une demande, la viabilité économique, le financement et les conditions du lancement. Cette progression évite de dépenser trop tôt pour une idée encore fragile. En France, les démarches varient selon l’activité et la forme juridique, mais les vérifications de départ restent largement communes.
1. Définir une offre compatible avec votre réalité
Avant de chercher un nom ou de choisir un statut, formulez votre projet en une phrase : ce que vous vendez, à qui et pour résoudre quel problème. « Proposer des services aux entreprises » reste trop vague. « Assurer la gestion administrative des artisans qui ne souhaitent pas recruter » donne déjà une direction pour prospecter et construire une offre.
Le cadrage sert aussi à vérifier l’adéquation entre votre projet et votre situation. Une activité peut sembler prometteuse sans être compatible avec votre disponibilité, vos compétences ou votre besoin de revenu immédiat.
- Quelles compétences maîtrisez-vous et lesquelles devrez-vous acquérir ou externaliser ?
- Combien de temps pouvez-vous consacrer à l’activité, notamment si vous êtes salarié ?
- Quel revenu personnel devez-vous préserver pendant le démarrage ?
- Disposez-vous des équipements, du local et des soutiens nécessaires ?
- L’activité exige-t-elle une qualification, une autorisation ou une assurance particulière ?
Vérifiez les règles professionnelles dès cette étape : une obligation de diplôme ou une contrainte liée au local peut modifier le calendrier et le budget. Si vous êtes salarié, examinez également vos obligations contractuelles avant de lancer une activité parallèle.
Le résultat attendu : une fiche projet courte qui précise l’offre, la clientèle visée, vos contraintes et les points à vérifier. Ce document doit pouvoir évoluer au contact du marché.
2. Vérifier que des clients sont prêts à acheter
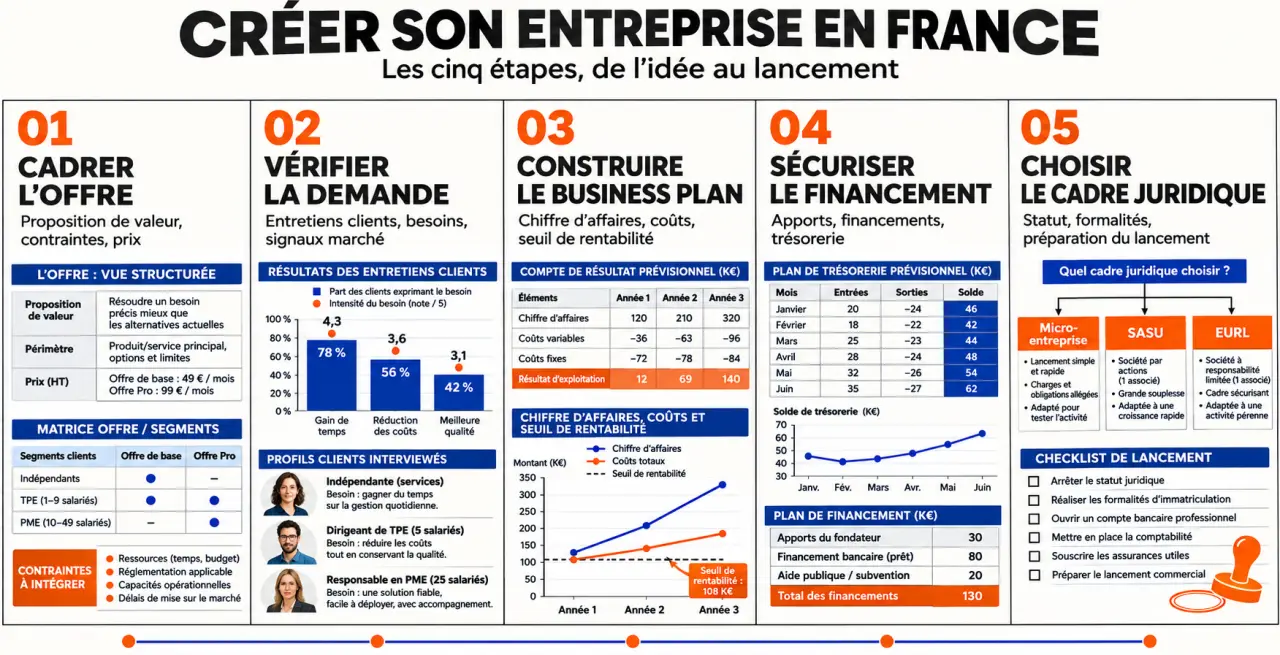
L’étude de marché ne consiste pas seulement à réunir des statistiques. Elle doit vous aider à comprendre qui achète, pour quelle raison, à quel prix et auprès de qui. Les données de l’Insee peuvent éclairer un territoire ou un secteur ; les échanges directs permettent de confronter ces informations aux habitudes réelles des clients.
Observer les alternatives et interroger les bons interlocuteurs
Analysez les concurrents directs, mais aussi les autres solutions utilisées : réaliser soi-même la tâche, solliciter un proche ou reporter l’achat. Comparez les prix, les prestations, les délais, les canaux de vente et les avis clients. Vous chercherez ainsi un positionnement précis, plutôt qu’une différence purement esthétique.
Lors des entretiens, privilégiez les expériences vécues. Demandez : « Quand avez-vous rencontré ce problème pour la dernière fois ? » ou « Quelle solution avez-vous payée ? ». Ces questions sont plus instructives qu’un simple « Aimez-vous mon idée ? », qui favorise les réponses polies.
Tester une offre avant d’engager de grosses dépenses
Présentez une proposition concrète : contenu de la prestation, prix envisagé, délai et modalités. Selon l’activité, un prototype, une démonstration ou une demande de devis peut fournir un premier signal. Tout test payant doit toutefois être réalisé dans un cadre légal adapté ; tester ne dispense pas des obligations professionnelles.
Le résultat attendu : une clientèle prioritaire, un besoin identifié et des indices concrets d’intention d’achat. Si les réactions restent vagues, ajustez l’offre avant d’investir davantage.
3. Transformer les hypothèses en business plan chiffré
Le business plan explique comment l’entreprise trouvera ses clients, réalisera ses ventes et couvrira ses dépenses. Il associe une présentation du projet à un prévisionnel financier. Même sans demande de prêt, il constitue un outil de décision : il révèle les conditions nécessaires pour que l’activité puisse vous rémunérer.
Construisez le chiffre d’affaires prévisionnel à partir d’hypothèses vérifiables : nombre de clients accessibles, fréquence d’achat, panier moyen ou journées facturables. Pour un indépendant, toute journée travaillée n’est pas facturable : la prospection, l’administration et la préparation prennent aussi du temps.
| Élément à préparer | Question à résoudre |
|---|---|
| Stratégie commerciale | Par quels canaux obtiendrez-vous vos premières ventes ? |
| Compte de résultat prévisionnel | Les recettes prévues couvrent-elles les charges ? |
| Seuil de rentabilité | Quel niveau de ventes permet de couvrir les coûts ? |
| Plan de trésorerie | Quand l’argent entre-t-il et quand faut-il payer ? |
| Plan de financement initial | Quelles ressources couvrent les besoins du démarrage ? |
Considérez votre activité comme un mécanisme dont chaque rouage dépend du précédent : prospecter, vendre, produire, facturer, encaisser. Un prévisionnel peut paraître rentable tout en oubliant un blocage entre deux opérations. Si la production mobilise tout votre temps, qui prospectera pour le mois suivant ? Si le client paie après la livraison, qui financera les achats intermédiaires ? Dessiner cette chaîne permet de repérer un manque de capacité ou de trésorerie avant le lancement.
Le résultat attendu : un scénario central et un scénario prudent, avec moins de ventes ou des encaissements plus tardifs. Si le second ne tient pas, revoyez vos charges, vos prix ou votre calendrier.
4. Financer le démarrage sans oublier les décalages de trésorerie
Le besoin financier dépasse souvent l’achat de matériel. Il comprend aussi les frais de création, les dépôts de garantie, les stocks, la communication et les dépenses à payer avant les premiers encaissements. Le besoin en fonds de roulement correspond notamment au financement du décalage entre les dépenses courantes et les recettes.
Distinguez le budget de l’entreprise de votre budget personnel. Votre épargne doit-elle financer le matériel, vos dépenses de vie ou les deux ? Sans cette séparation, vous risquez de surestimer les ressources réellement disponibles pour l’activité.
- L’apport personnel engage vos ressources : préservez une marge de sécurité adaptée à votre situation.
- Le prêt bancaire implique des remboursements à intégrer au plan de trésorerie.
- Les aides et prêts d’honneur dépendent de critères d’éligibilité et de calendriers à vérifier.
- L’entrée d’investisseurs suppose d’accepter un partage du capital et de la gouvernance.
Une CCI, une chambre de métiers et de l’artisanat ou un réseau d’accompagnement peut vous orienter selon votre activité. Vérifiez les conditions des dispositifs avant d’engager les dépenses concernées : certains imposent une demande préalable.
Le résultat attendu : des ressources confirmées et disponibles au moment utile. Une aide espérée ne doit pas être traitée comme une somme déjà acquise.
5. Choisir le cadre juridique et préparer un lancement conforme
Le choix juridique se prépare à partir des étapes précédentes : activité exercée seul ou avec des associés, investissements, charges, protection sociale et perspectives de développement. La micro-entreprise est un régime simplifié de l’entreprise individuelle, et non une société. Sa simplicité ne signifie pas qu’elle convient à tous les modèles économiques.
Avant de déposer le dossier, comparez les conséquences fiscales et sociales des options envisagées. Un expert-comptable peut vous aider à mesurer leur effet sur votre rémunération et votre trésorerie.
En France, les formalités de création passent par le guichet unique des formalités des entreprises, opéré par l’INPI. Les pièces dépendent de votre situation. Pour une société, il faut notamment prévoir la rédaction des statuts, le dépôt du capital selon les règles applicables, la publication d’une annonce légale et la déclaration des bénéficiaires effectifs.
Préparez parallèlement les conditions concrètes d’exercice : assurances obligatoires le cas échéant, autorisations, facturation, suivi comptable et documents commerciaux adaptés. L’immatriculation ne remplace pas les exigences propres aux activités réglementées.
Le résultat attendu : une entreprise constituée et prête à servir ses premiers clients. Après le lancement, comparez régulièrement ventes, marges et encaissements au prévisionnel : les cinq étapes fournissent une base de décision, pas un dossier à ranger définitivement.