Comptabilisation d’un site internet : les comptes à utiliser, de l’achat à l’amortissement
Un site internet ne se comptabilise pas systématiquement en charges : son acquisition ou son développement peut constituer une immobilisation incorporelle. Le traitement dépend des droits détenus, des avantages économiques attendus et de la nature des dépenses. Il faut donc séparer la création du site, son hébergement et son entretien avant d’enregistrer la facture.
Qualifier le projet avant de choisir un compte
Le règlement ANC n°2023-05, applicable aux exercices ouverts à compter du 1er janvier 2024, inscrit les sites internet dans le cadre des solutions informatiques. Cette notion couvre les fonctionnalités logicielles organisées pour répondre aux besoins des utilisateurs. Les articles 611-1 et suivants du Plan comptable général encadrent leur traitement.
Pour immobiliser un site, l’entreprise doit notamment contrôler la ressource, en attendre des avantages économiques futurs et pouvoir évaluer son coût de manière fiable. Un simple abonnement donnant accès à une plateforme, sans contrôle d’une solution identifiable, relève généralement d’une prestation de services.
L’ancienne opposition entre site « actif » et site « passif » ne suffit donc pas à décider. Un site marchand n’est pas automatiquement immobilisable, et l’étiquette « site vitrine » ne remplace pas l’analyse. Pour un site essentiellement publicitaire, il faut examiner particulièrement la nature des contenus et la justification des avantages futurs.
Considérez le périmètre immobilisable comme une membrane : il laisse entrer les coûts nécessaires pour rendre la solution opérationnelle, mais retient à l’extérieur les dépenses qui servent seulement à l’exploiter ou à la promouvoir. Cette frontière évite d’inscrire au bilan toute la facture d’une agence au seul motif qu’elle porte la mention « création de site ».
Site acheté : enregistrer l’actif et la TVA séparément
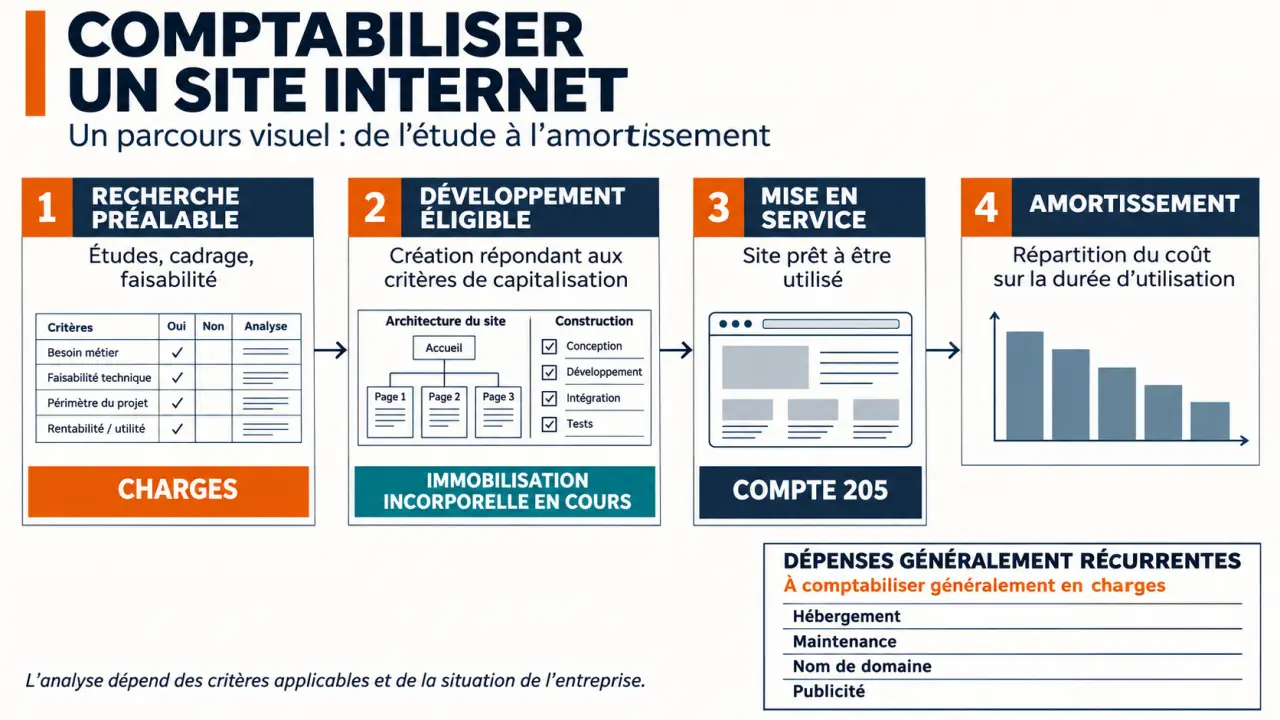
Lorsqu’une solution acquise auprès d’un prestataire remplit les conditions d’immobilisation, son coût est enregistré au compte 205. Une subdivision interne, par exemple 2053, permet d’isoler les sites internet ; elle n’est pas un compte obligatoire universel.
Prenons une acquisition de 5 000 euros HT, assortie de 1 000 euros de TVA, soit une facture de 6 000 euros TTC. Si la TVA est intégralement récupérable, l’écriture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 205 | Solution informatique acquise | 5 000 € | |
| 44562 | TVA déductible sur immobilisations | 1 000 € | |
| 404 | Fournisseur d’immobilisations | 6 000 € |
Au règlement, débitez le compte 404 et créditez le compte 512 Banque pour 6 000 euros. La déduction de TVA reste soumise aux conditions habituelles, notamment à une facture conforme et aux droits à déduction de l’entreprise.
La TVA non récupérable entre dans le coût de l’actif, conformément à l’article 213-22 du PCG. En cas de récupération partielle, seule la fraction déductible figure au compte 44562. Sans droit à déduction, le coût immobilisé de cet exemple atteint donc 6 000 euros.
Développement interne : identifier le début des coûts activables
Les études préalables, comparaisons de solutions et travaux exploratoires restent en charges. Le passage à l’immobilisation intervient lorsque les conditions requises sont démontrées, pas simplement lorsque le dirigeant décide de lancer le projet.
Les six critères à documenter
L’article 611-3 du PCG prévoit six critères pour une solution produite par l’entreprise. Ils doivent être réunis et étayés par des éléments concrets :
- La faisabilité technique de l’achèvement.
- L’intention d’achever la solution et de l’utiliser ou de la commercialiser.
- La capacité à l’utiliser ou à la commercialiser.
- La probabilité d’avantages économiques futurs.
- La disponibilité des ressources techniques, financières et autres nécessaires.
- La capacité à évaluer fiablement les dépenses attribuables au développement.
Conservez un budget validé, un calendrier, les spécifications et un suivi des temps. Les coûts directement attribuables engagés après satisfaction des critères peuvent être activés, notamment le développement et les tests nécessaires. Les dépenses antérieurement comptabilisées en charges ne sont pas réintégrées rétroactivement.
Les écritures pendant le projet et à son achèvement
Supposons que 3 000 euros de coûts éligibles aient d’abord été enregistrés en charges. Si le site reste inachevé à la clôture, débitez le compte 232, Immobilisations incorporelles en cours, et créditez le compte 721, Production immobilisée incorporelle, pour 3 000 euros.
À l’achèvement, transférez cette somme en débitant le compte 205 et en créditant le compte 232. Pour une production achevée directement dans l’exercice, l’activation peut s’effectuer par débit du compte 205 et crédit du compte 721. La production immobilisée neutralise les charges incorporées au coût : elle ne correspond pas à une vente.
Ventiler les frais récurrents et les évolutions du site
Une facture peut réunir développement, hébergement, maintenance et communication. Demandez au prestataire une ventilation : chaque composante conserve son propre traitement, même lorsqu’un prix global a été négocié.
| Dépense | Traitement habituel |
|---|---|
| Hébergement et accès au réseau | Charges de services ; compte adapté au contrat, notamment 613 pour certaines locations. |
| Enregistrement ou renouvellement du nom de domaine | Charge généralement, notamment en 651 selon la nature du droit. |
| Maintenance corrective, sécurité courante | Charges d’entretien ou de services. |
| Publicité et campagnes de référencement | Charges de communication. |
| Nouvelle fonctionnalité ou refonte substantielle | Immobilisation possible si les critères requis sont satisfaits. |
L’acquisition d’un nom de domaine existant ayant une valeur durable mérite une analyse distincte : elle ne se traite pas nécessairement comme son renouvellement annuel. De même, une refonte graphique n’est pas automatiquement une amélioration immobilisable.
Selon l’article 611-7 du PCG, les dépenses ultérieures doivent être examinées au regard des conditions d’inscription à l’actif. Corriger un dysfonctionnement maintient le service existant ; développer un module de réservation peut créer des avantages supplémentaires. Documentez cette différence.
Enfin, un hébergement payé pour une période dépassant la clôture nécessite, pour la fraction concernant l’exercice suivant, une charge constatée d’avance au compte 486.
Amortir le site et vérifier séparément la fiscalité
L’amortissement commence lorsque le site est en état de fonctionner selon l’utilisation prévue, généralement à sa mise en service. La durée retenue correspond à son utilisation probable, compte tenu de l’obsolescence et du renouvellement envisagé. Trois à cinq ans sont couramment évoqués, sans constituer une durée automatique.
Pour une base amortissable de 5 000 euros sur cinq ans, la dotation linéaire annuelle est de 1 000 euros. Si le site entre en service en cours d’exercice, appliquez un prorata : base amortissable ÷ durée × fraction de l’exercice d’utilisation. Un calcul en jours réels doit respecter les dates et la convention retenues.
L’écriture consiste à débiter le compte 68111, Dotations aux amortissements des immobilisations incorporelles, et à créditer le compte 2805, Amortissements correspondants. Si le projet est abandonné ou le site devient inutilisable, sa valeur comptable doit être réexaminée.
Fiscalement, une charge déductible et une immobilisation amortissable n’ont pas le même calendrier de déduction. Certains frais de conception de logiciels peuvent relever de dispositions fiscales particulières, avec un éventuel traitement dérogatoire. Cela n’autorise pas à passer indistinctement tout site en charges : faites valider l’éligibilité et les retraitements selon votre régime fiscal.
Avant de finaliser les écritures, réunissez donc le contrat, la ventilation des coûts, les droits à TVA, la date de mise en service et la durée d’utilisation justifiée. Ces pièces rendent le traitement comptable vérifiable et évitent qu’un schéma standard soit appliqué au mauvais cas.