Seuils de confidentialité en micro-entreprise : deux critères sur trois, pas trois
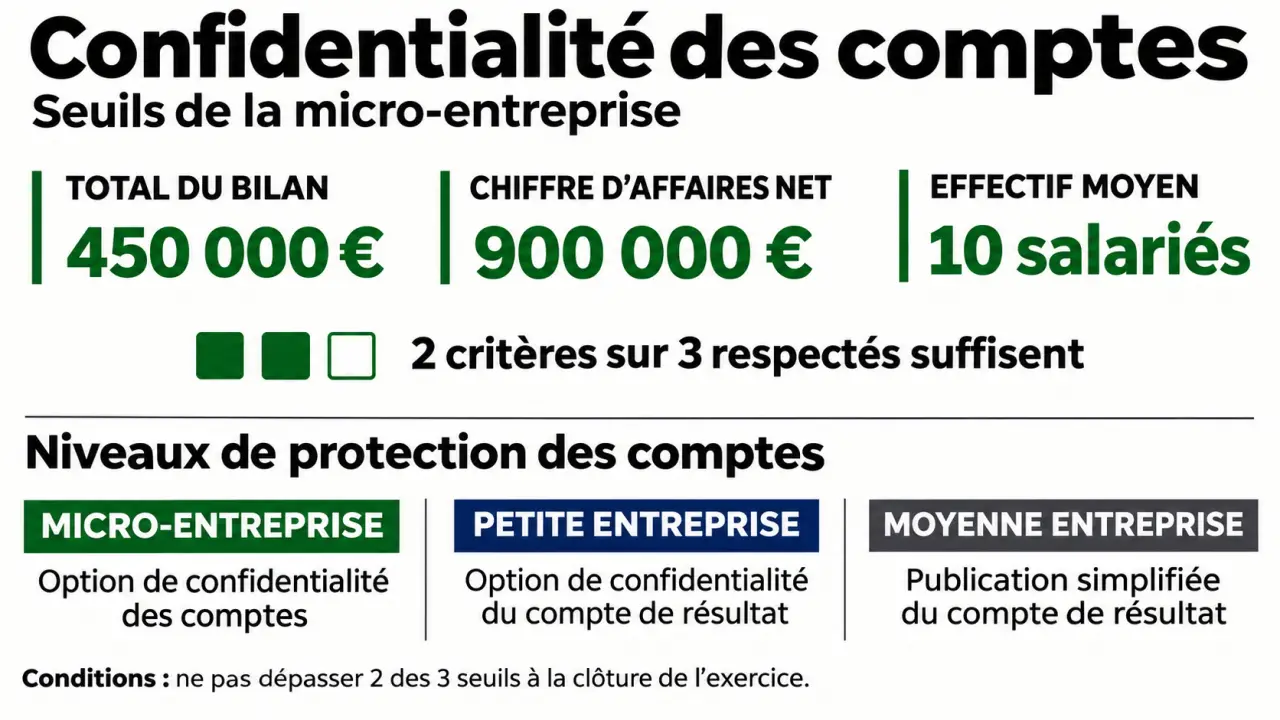
Une société peut demander la confidentialité de ses comptes annuels lorsqu’elle ne dépasse pas au moins deux de ces trois seuils : 450 000 euros de total de bilan, 900 000 euros de chiffre d’affaires net et 10 salariés. Mais les chiffres ne suffisent pas : il faut aussi vérifier les exclusions et joindre une déclaration au dépôt des comptes. Ici, « micro-entreprise » désigne une catégorie comptable, et non le régime fiscal du micro-entrepreneur.
Les trois seuils à vérifier avant de demander la confidentialité
La définition comptable de la micro-entreprise figure à l’article L123-16-1 du Code de commerce. Elle repose sur la taille de l’entreprise, appréciée à partir du bilan, du chiffre d’affaires et de l’effectif moyen. La faculté de ne pas rendre les comptes publics est, elle, prévue par l’article L232-25.
Testez vos connaissances sur la confidentialité des comptes
Répondez à six questions, une à la fois. Votre réponse sera corrigée immédiatement.
Les réponses correctes sont indiquées en vert et les réponses incorrectes en rouge.
Ce quiz est fourni à titre pédagogique. Il ne remplace pas une vérification juridique ou comptable de votre situation.
| Critère | Limite à ne pas dépasser | Élément à retenir |
|---|---|---|
| Total du bilan | 450 000 euros | Le total des actifs, pas la trésorerie seule |
| Chiffre d’affaires net | 900 000 euros | Le chiffre d’affaires hors taxes, pas le bénéfice |
| Effectif moyen | 10 salariés | La moyenne de l’exercice, pas seulement l’effectif à la clôture |
Deux limites respectées peuvent suffire
Il n’est pas nécessaire de rester sous les trois plafonds. Une société présentant un bilan de 400 000 euros, un chiffre d’affaires net de 950 000 euros et un effectif moyen de 8 salariés respecte deux critères sur trois. Elle peut donc relever de la catégorie micro, sous réserve des autres conditions. Atteindre exactement une limite ne constitue pas un dépassement.
À l’inverse, avec un bilan de 500 000 euros, un chiffre d’affaires de 950 000 euros et 8 salariés, deux plafonds sont dépassés. Les chiffres du dernier exercice ne suffisent toutefois pas toujours à déterminer un changement de catégorie : le franchissement ou le retour sous les seuils s’apprécie selon la règle des deux exercices consécutifs. En cas de changement récent, faites confirmer le classement par votre expert-comptable.
Ne pas confondre catégorie comptable et régime micro-fiscal
Une SASU, une EURL ou une autre société commerciale peut être une micro-entreprise au sens comptable. À l’inverse, l’entrepreneur individuel au régime micro-fiscal n’est généralement pas tenu au dépôt public des comptes annuels applicable aux sociétés commerciales. Les plafonds de chiffre d’affaires du régime micro-fiscal ne permettent donc pas de déterminer l’éligibilité à cette confidentialité.
Ce que la confidentialité protège réellement
Pour une micro-entreprise éligible, l’option porte sur l’ensemble des comptes annuels déposés : bilan, compte de résultat et annexe lorsqu’elle doit être établie. Elle empêche leur communication au public dans le cadre habituel de consultation des comptes.
Cette protection ne dispense ni de tenir une comptabilité, ni d’établir les documents requis, ni de déposer les comptes chaque année. L’existence du dépôt reste visible, notamment à travers la publicité au BODACC. Confidentialité ne signifie donc pas absence de trace légale.
Les autorités judiciaires, les administrations et la Banque de France conservent un accès dans les conditions prévues par les textes. Certains organismes habilités peuvent également accéder aux informations. La confidentialité n’est donc pas un secret opposable à tous.
Les comptes sont un creuset d’informations commerciales : leur rapprochement peut révéler une politique de marge, un effort d’investissement ou une dépendance au financement. La confidentialité limite cette lecture croisée par les concurrents, mais elle ne remplace pas une politique de partage des documents. Avant de transmettre volontairement vos comptes à un fournisseur ou à un partenaire, précisez le besoin, le destinataire et les conditions de réutilisation.
Les exclusions à contrôler, même sous les plafonds
Une entreprise de petite taille n’est pas automatiquement éligible. L’article L123-16-2 du Code de commerce exclut notamment certaines entreprises du secteur financier et de l’assurance, ainsi que les entités dont les titres sont admis aux négociations sur un marché réglementé et les organismes faisant appel à la générosité publique.
Pour la confidentialité intégrale des micro-entreprises, l’article L232-25 écarte également les sociétés dont l’activité consiste à gérer des titres de participations et des valeurs mobilières. Une holding ne doit donc pas conclure à son éligibilité sur la seule base de ses montants de bilan et de chiffre d’affaires.
L’appartenance à un groupe exige une distinction
L’exclusion liée au groupe ne s’applique pas uniformément à tous les régimes. L’interdiction visant les sociétés appartenant à un groupe au sens de l’article L233-16 concerne notamment l’option des petites entreprises pour la confidentialité du compte de résultat. Elle ne doit pas être transposée automatiquement à la confidentialité intégrale des micro-entreprises.
Une filiale répondant à la définition comptable de la micro-entreprise doit donc faire examiner sa situation propre : activité, exclusions légales et régime demandé. Pour une société mère détenant des participations, l’exclusion tenant à la gestion de titres mérite une attention particulière.
Au-delà de la catégorie micro, la protection change
Dépasser les seuils de la micro-entreprise ne signifie pas nécessairement que tous les documents deviennent publics sans aménagement. Les petites et moyennes entreprises disposent d’autres options, mais leur portée est plus limitée.
| Catégorie | Total de bilan | Chiffre d’affaires net | Effectif moyen | Protection possible |
|---|---|---|---|---|
| Micro-entreprise | 450 000 euros | 900 000 euros | 10 salariés | Confidentialité de l’ensemble des comptes annuels |
| Petite entreprise | 7,5 millions d’euros | 15 millions d’euros | 50 salariés | Confidentialité du compte de résultat |
| Moyenne entreprise | 25 millions d’euros | 50 millions d’euros | 250 salariés | Publication simplifiée du bilan et de l’annexe |
Ces catégories reposent sur la règle d’au moins deux limites sur trois non dépassées, avec les règles applicables aux changements de catégorie. Les exclusions doivent ensuite être vérifiées pour chaque option.
La différence est concrète : une petite entreprise qui protège son compte de résultat laisse notamment son bilan consultable. Une moyenne entreprise bénéficie d’une publication simplifiée, pas d’une confidentialité intégrale. Le formulaire choisi doit correspondre au dispositif réellement applicable.
Déposer la déclaration avec les comptes, sans attendre
La confidentialité doit être demandée au moment du dépôt annuel des comptes. Elle n’est pas automatique, même si les seuils sont manifestement respectés, et doit être renouvelée pour chaque exercice concerné.
- Confirmez la catégorie comptable et l’absence d’exclusion, en conservant les éléments justifiant votre analyse.
- Préparez les comptes annuels et les autres pièces requises pour le dépôt de votre société.
- Utilisez le modèle adapté à la confidentialité des comptes des micro-entreprises, disponible auprès du greffe ou dans le parcours de dépôt.
- Faites signer la déclaration par le représentant légal, après vérification de l’identité de la société, de son numéro d’immatriculation et de l’exercice visé.
- Transmettez ensemble les comptes et la déclaration, en ligne via le Guichet Unique ou sur support papier auprès du greffe compétent.
Le dépôt reste soumis aux frais applicables. Conservez l’accusé de réception et vérifiez la prise en compte de la demande. Le greffe peut délivrer un certificat attestant le dépôt et la non-communication des comptes au public.
Si les comptes ont déjà été déposés sans déclaration, ne comptez pas sur une demande ultérieure pour les rendre confidentiels rétroactivement. Une telle demande peut être refusée ; contactez rapidement le greffe pour examiner votre situation, sans présumer qu’une régularisation sera possible.
Enfin, la déclaration engage son signataire. Une attestation sciemment inexacte peut exposer à des sanctions, notamment au titre du faux et usage de faux. Le bon réflexe est de valider l’éligibilité avant la transmission, plutôt que de chercher à corriger une publication déjà intervenue.