Business plan salon de coiffure : combien de rendez-vous pour être rentable ?
Un business plan de salon de coiffure doit démontrer que votre clientèle, vos tarifs et votre capacité de travail permettront de couvrir les charges, de vous rémunérer et de financer le démarrage. Pour sécuriser le projet, partez du terrain, traduisez vos hypothèses en rendez-vous réalisables, puis construisez un prévisionnel sur 3 ans. Voici une méthode concrète et une trame à reprendre pour votre dossier.
Valider une clientèle avant de choisir vos chiffres
Le business plan relie votre projet commercial à ses conséquences financières. Il sert à décider si vous pouvez ouvrir, reprendre ou développer un salon, mais aussi à expliquer à une banque pourquoi le financement demandé est cohérent. Sa rédaction commence donc par une étude de marché locale, avant les tableaux.
Calculer le seuil de rentabilité de votre salon
Saisissez vos propres hypothèses pour comparer un scénario central et un scénario prudent. Les montants sont calculés par mois, hors taxes.
Hypothèses communes
Volumes et panier moyen par scénario
Scénario central
Scénario prudent
Résultats mensuels comparés
Scénario central
Prestations = clients/jour × jours ouverts × panier moyen. Seuil = charges fixes ÷ (1 − taux variable). Clients nécessaires = seuil ÷ (jours ouverts × panier moyen).
Saisissez vos hypothèses pour afficher le résultat.
Scénario prudent
Prestations = clients/jour × jours ouverts × panier moyen. Seuil = charges fixes ÷ (1 − taux variable). Clients nécessaires = seuil ÷ (jours ouverts × panier moyen).
Saisissez vos hypothèses pour afficher le résultat.
Trésorerie estimée à la fin de la montée en charge
Estimation indicative : les ventes de produits évoluent au même rythme que les prestations, et le résultat mensuel est calculé après charges variables et charges fixes.
Scénario central : —
Scénario prudent : —
Ces hypothèses sont indicatives et ne remplacent pas un prévisionnel comptable. Le calcul simplifié ne tient pas compte des impôts, du financement, de la rémunération ni d’autres éléments non saisis.
Observer la zone de chalandise et la concurrence
Repérez les salons accessibles depuis le local envisagé : tarifs, spécialités, horaires, visibilité, réservation et avis clients. Observez également les commerces voisins, les transports et les possibilités de stationnement. Un emplacement passant n’est intéressant que si les personnes qui le fréquentent correspondent à votre clientèle cible et peuvent entrer facilement.
Complétez cette observation par des échanges avec des clients potentiels. Cherchent-ils un rendez-vous rapide, une expertise en coloration, un entretien de barbe ou un accompagnement des cheveux texturés ? Consignez les réponses et leurs implications : amplitude horaire, équipement, formation, prix et communication.
Adapter le dossier au modèle de salon
Un barber shop, un salon familial et un établissement haut de gamme n’ont ni les mêmes durées de prestation ni les mêmes coûts. Décrivez votre offre et ce qui justifie son prix. En reprise, confrontez vos ambitions aux résultats historiques, à l’état du matériel et à la fidélité de la clientèle. En développement, distinguez les revenus existants de ceux attendus du nouvel investissement.
Transformer les prestations en chiffre d’affaires réalisable
Le chiffre d’affaires doit découler du planning, pas d’un objectif choisi au hasard. Pour chaque prestation, estimez son prix, sa durée, sa fréquence et ses consommables. Vérifiez ensuite que l’équipe peut absorber le volume prévu, en tenant compte du nettoyage, de l’accueil, des pauses et des absences.
Un exemple chiffré à personnaliser
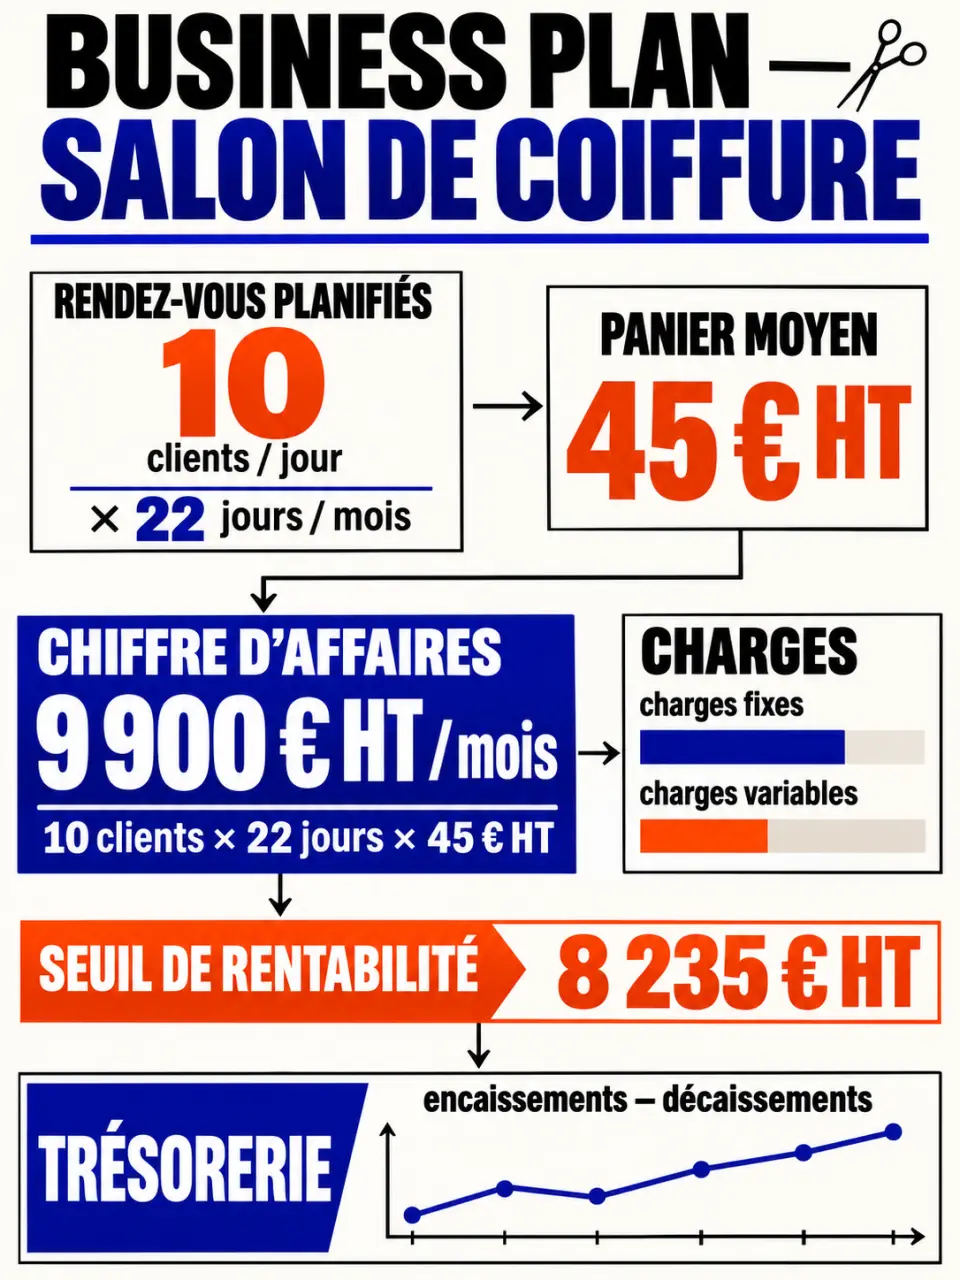
Prenons une hypothèse pédagogique, qui ne constitue pas une moyenne sectorielle : un salon accueille 10 clients par jour pendant 22 jours par mois, avec un panier moyen de 45 € hors taxes. Son chiffre d’affaires mensuel de prestations atteint alors 10 × 22 × 45 € = 9 900 € HT. Les ventes de produits s’ajoutent séparément, avec leur coût d’achat.
Ce calcul n’est crédible que si les rendez-vous tiennent dans les heures productives disponibles. Une coloration avec temps de pose ne mobilise pas continuellement le professionnel, mais exige des équipements et une organisation adaptés. Deux fauteuils ne signifient donc pas automatiquement deux clients servis en permanence.
Prévoir une montée en charge progressive
Construisez les premiers mois séparément : l’ouverture ne garantit pas un agenda rempli. Reliez l’acquisition aux actions prévues, comme la visibilité locale, la réservation en ligne, les partenariats et la recommandation. Budgétez ces actions et suivez les rendez-vous qu’elles génèrent plutôt que de compter sur une simple « présence sur les réseaux ».
Préparez un scénario central et un scénario prudent. Dans ce dernier, réduisez la fréquentation ou retardez le démarrage. Vous verrez immédiatement si le projet nécessite davantage de trésorerie, un investissement moins élevé ou une organisation différente.
Chiffrer la rentabilité sans oublier votre rémunération
Pour apprécier la viabilité, séparez les charges relativement stables de celles qui évoluent avec l’activité. Cette distinction permet de calculer la marge disponible pour couvrir le fonctionnement du salon.
| Nature | Postes à prévoir | Point de vigilance |
|---|---|---|
| Charges fixes | Loyer, assurance, abonnements, comptabilité, frais bancaires | Inclure les charges locatives et les engagements contractuels |
| Personnel et dirigeant | Salaires, cotisations patronales, rémunération et cotisations du dirigeant | Adapter les calculs au statut juridique et social |
| Charges variables | Produits techniques, consommables, achats destinés à la revente | Distinguer prestations et vente de produits |
| Autres dépenses | Eau, énergie, entretien, communication, taxes applicables | Ventiler selon leur comportement réel, fixe ou variable |
Dans un exemple simplifié, supposons 7 000 € de charges fixes mensuelles, rémunération et cotisations retenues comprises, et 15 % de charges variables. Le taux de marge sur coûts variables est de 85 %. Le seuil de rentabilité atteint alors 7 000 € ÷ 0,85 = 8 235,29 € HT par mois. Ces hypothèses sont illustratives et doivent être remplacées par vos devis et vos estimations.
Traduisez ce seuil en places dans l’agenda : avec un panier de 45 € HT sur 22 jours, il représente environ 8,32 clients par jour. Comparez ensuite ce besoin aux créneaux réellement vendables. Si l’équilibre exige un planning presque saturé dès l’ouverture, votre marge de sécurité opérationnelle est trop étroite : un retard, une absence ou une prestation corrective peut suffire à la faire disparaître. Ce test révèle parfois mieux la fragilité du projet qu’un bénéfice annuel positif.
Enfin, distinguez rentabilité et trésorerie. Les amortissements répartissent comptablement le coût des équipements sur leur durée d’utilisation, sans décaissement mensuel correspondant. À l’inverse, le remboursement du capital d’un emprunt consomme de la trésorerie sans constituer une charge du compte de résultat ; les intérêts, eux, sont des charges.
Financer l’ouverture et les mois où l’agenda se remplit
Le plan de financement initial met en face les besoins de démarrage et les ressources mobilisées. Chiffrez les travaux, les bacs, les fauteuils, l’outillage, le mobilier, le dépôt de garantie, les frais de lancement et le stock initial. Appuyez les montants importants sur des devis et distinguez les dépenses indispensables des achats reportables.
Ajoutez une réserve de trésorerie cohérente avec votre scénario prudent. Elle doit permettre d’absorber les premières pertes éventuelles, les échéances de prêt et les décalages de paiement. Les aides envisagées ne doivent pas être traitées comme acquises avant confirmation.
Construisez ensuite un plan de trésorerie mensuel : solde initial, encaissements, décaissements et solde final. Si vous êtes redevable de la TVA, intégrez les flux correspondants selon votre régime. Faites aussi apparaître les achats de stock, les cotisations, les taxes et les remboursements à leurs dates prévues. Un résultat annuel positif peut masquer un mois impossible à financer.
Assembler un dossier lisible, vérifiable et facile à actualiser
Un document Word pour l’argumentaire et un tableur Excel pour les calculs suffisent pour commencer. Vous pouvez reprendre cette trame comme modèle à remplir :
- Synthèse : concept, porteur du projet, emplacement, besoin financier et ressources.
- Marché : clientèle cible, concurrence observée et preuves de demande.
- Exploitation : prestations, tarifs, équipe, horaires, équipements et acquisition client.
- Prévisionnel : hypothèses, compte de résultat sur 3 ans, financement initial et trésorerie mensuelle.
- Risques et annexes : scénario prudent, mesures correctrices, devis, éléments du bail et justificatifs utiles.
Dans le tableur, séparez les hypothèses des formules pour modifier les prix, les volumes ou les recrutements sans casser les calculs. Un modèle gratuit peut accélérer le travail, mais vérifiez son traitement de la TVA, des cotisations et des emprunts.
Avant de présenter le dossier, faites relire le prévisionnel par un expert-comptable ; la Chambre des métiers et de l’artisanat peut également vous orienter. Pour rassurer un financeur, privilégiez des hypothèses justifiées, un apport clairement documenté et une capacité de remboursement réaliste. Après l’ouverture, comparez chaque mois les rendez-vous, le panier moyen et la trésorerie aux prévisions : le business plan devient alors un outil de décision.