Business plan restauration rapide : du ticket moyen à la capacité de remboursement
Un business plan de restauration rapide doit relier trois réalités : les clients que vous pouvez attirer, les repas que vous pouvez produire et l’argent nécessaire pour tenir jusqu’à l’équilibre. Pour convaincre une banque ou des associés, présentez un concept précis, des preuves de demande locale et un prévisionnel financier sur 3 à 5 ans. Chaque chiffre doit pouvoir être expliqué, pas seulement affiché dans un tableau.
Valider le couple concept-emplacement avant de chiffrer
Le business plan est à la fois un dossier de financement et une feuille de route. Sa première fonction consiste à vérifier que votre offre correspond à une clientèle accessible, à des horaires identifiés et à un budget réaliste. Un concept séduisant ne compense pas une demande insuffisante ou un local inadapté.
Décrire une clientèle et une occasion d’achat précises
« Tout le monde » n’est pas une cible exploitable. Distinguez les salariés qui déjeunent rapidement, les étudiants sensibles au prix et les habitants qui commandent le soir. Pour chaque groupe, précisez le budget, le créneau de fréquentation et les attentes : rapidité, portions, choix végétarien ou facilité de retrait. Ces éléments doivent justifier votre carte, vos prix et vos horaires.
Observez ensuite les concurrents directs et les alternatives : boulangeries, supermarchés, cantines ou livraison. Relevez les tarifs, les files d’attente et les offres manquantes. Répétez ces observations à plusieurs moments, plutôt que de tirer des conclusions d’un seul déjeuner animé.
Mesurer le flux réellement accessible
Un restaurant agit comme un aimant, mais tous les passants ne sont pas attirés de la même manière. Une avenue très fréquentée peut produire peu d’entrées si elle impose une traversée difficile ; un local moins visible peut capter une sortie de bureaux. Cartographiez les trajectoires, les obstacles et les points d’arrêt, puis distinguez le flux observé du flux susceptible d’acheter. Cette lecture donne une base plus solide à votre estimation de fréquentation.
Vérifiez aussi les contraintes du local : extraction, stockage, accès aux livraisons, puissance électrique et travaux nécessaires. Joignez les constats techniques et les devis au dossier avant de considérer l’emplacement comme acquis.
Transformer la carte en organisation rentable
Votre offre doit être suffisamment détaillée pour comprendre son fonctionnement quotidien. Présentez les produits principaux, les formules, les prix et les canaux de vente : sur place, à emporter, click & collect et livraison. Évitez d’additionner ces canaux sans mesurer leurs coûts et leurs besoins opérationnels.
| Format | Point à démontrer | Coûts à examiner |
|---|---|---|
| Comptoir avec salle | Rotation des places et rapidité du service | Loyer, mobilier, entretien, personnel |
| Vente à emporter | Fluidité de commande et de retrait | Emballages, caisse, espace d’attente |
| Cuisine dédiée à la livraison | Demande accessible et qualité après transport | Commissions, emballages, visibilité commerciale |
| Food-truck | Accès aux emplacements et régularité des ventes | Véhicule, entretien, déplacements, énergie |
Établissez une fiche technique pour chaque recette : quantités, prix d’achat, pertes et emballage. Une carte courte facilite les achats et la préparation, à condition de répondre aux attentes de la clientèle. Calculez la contribution de chaque produit plutôt que de supposer qu’une formule populaire est nécessairement rentable.
Décrivez ensuite une journée type : réception, préparation, service, nettoyage et fermeture. Le planning doit intégrer votre propre rémunération, les charges sociales, les remplacements et les pics d’activité. Les obligations d’hygiène, d’accessibilité et les autorisations applicables doivent également être vérifiées selon le projet.
Construire un chiffre d’affaires que le terrain peut soutenir
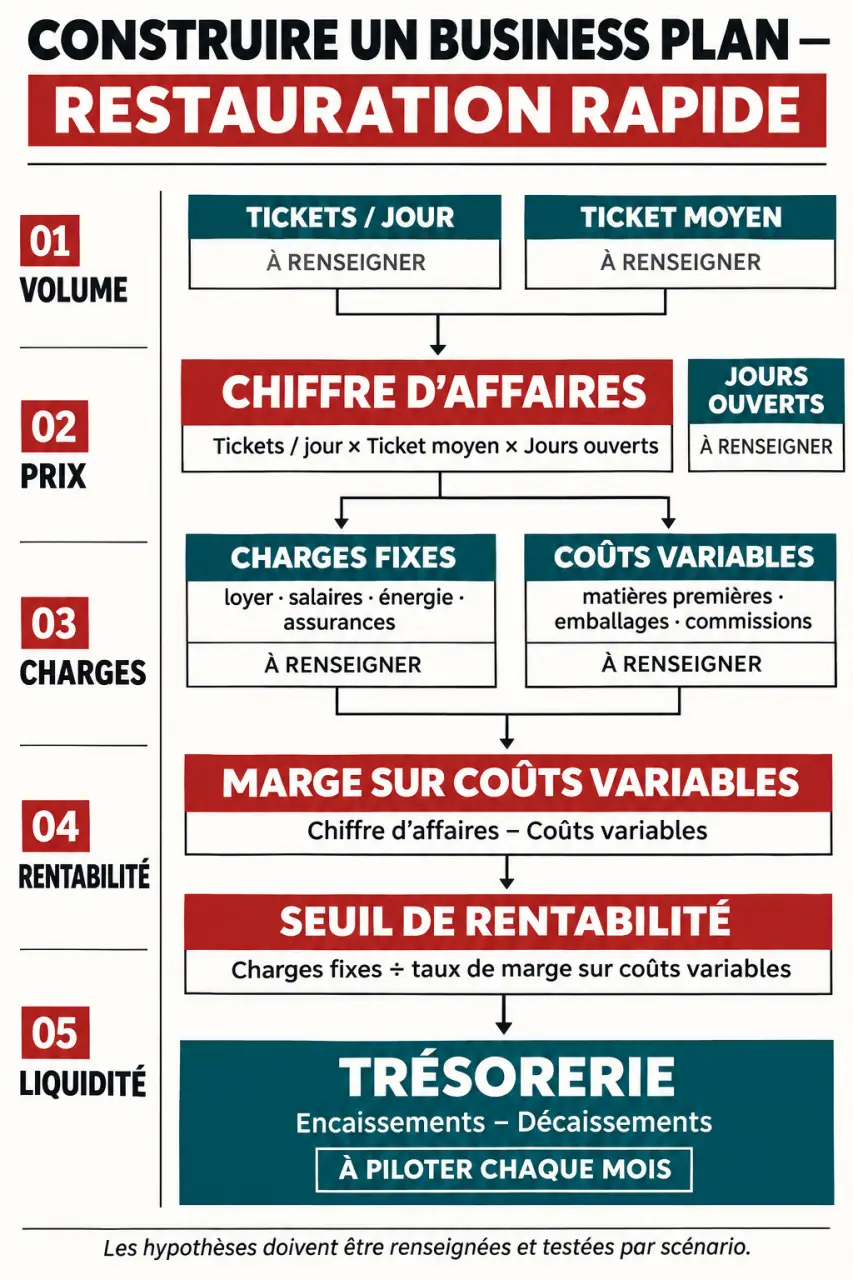
Le chiffre d’affaires prévisionnel se construit à partir des ventes, non à partir du montant nécessaire pour payer les charges. La formule de départ est : nombre de tickets par jour × ticket moyen × jours d’ouverture. Travaillez sur une base hors taxes cohérente et distinguez les canaux si leurs paniers diffèrent.
À titre d’exemple, 70 clients par jour avec un ticket moyen de 12,50 € représentent 875 € de ventes quotidiennes. Sur 320 jours, cela correspond à 280 000 € de chiffre d’affaires, à condition que le ticket soit exprimé sur la même base fiscale. Ce calcul illustre une hypothèse : il ne prouve ni la fréquentation ni la capacité à servir ce volume.
Ventilez les ventes mois par mois pour intégrer la montée en charge, les vacances et la saisonnalité. Vérifiez aussi le débit en période de pointe : une moyenne quotidienne acceptable peut masquer un nombre de commandes impossible à préparer pendant le déjeuner.
- Scénario central : fréquentation justifiée par les observations et la capacité de production.
- Scénario prudent : démarrage plus lent, panier inférieur ou coûts d’achat plus élevés.
- Scénario favorable : progression compatible avec les équipements et l’effectif.
Associez chaque canal à un moyen d’acquisition concret : signalétique, partenariats locaux, présence en ligne ou fidélisation. Chiffrez les dépenses et évitez de compter deux fois un client qui passe simplement de la caisse à la commande en ligne.
Démontrer la rentabilité sans oublier la trésorerie
Le prévisionnel financier doit distinguer le résultat comptable, les besoins de trésorerie et le financement initial. Un restaurant peut afficher un bénéfice tout en manquant d’argent pour payer ses échéances. Présentez donc plusieurs tableaux complémentaires.
Calculer le seuil de rentabilité
Le seuil de rentabilité correspond au chiffre d’affaires nécessaire pour couvrir les charges. Il se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Attention : une marge brute de 65 %, correspondant à un coût matières de 35 %, ne constitue pas automatiquement ce taux. Les commissions, emballages et autres dépenses liées aux ventes doivent aussi être pris en compte.
Distinguez également l’excédent brut d’exploitation, le résultat net et la trésorerie disponible. Pour apprécier la capacité de remboursement, il faut intégrer les échéances d’emprunt : le remboursement du capital consomme de la trésorerie sans constituer une charge du compte de résultat.
Financer l’ouverture et les premiers mois
Il n’existe pas de budget d’ouverture universel. Construisez-le à partir de devis : travaux, matériel de cuisine, mobilier, dépôt de garantie, frais de création, stock initial et communication. Ajoutez une réserve adaptée aux aléas et aux pertes éventuelles du démarrage.
- Plan de financement initial : besoins face aux apports, emprunts et autres ressources confirmées.
- Compte de résultat prévisionnel : ventes, charges et résultat sur 3 à 5 ans.
- Plan de trésorerie mensuel : encaissements et décaissements, avec TVA et échéances.
- Besoin en fonds de roulement : stocks et décalages de paiement liés à l’exploitation.
Dans le scénario prudent, repérez le point bas de trésorerie. C’est lui qui permet d’évaluer si le financement demandé suffit réellement à traverser le démarrage.
Assembler un dossier bancaire lisible et vérifiable
Rédigez le résumé opérationnel en dernier, puis placez-le en tête. Il doit présenter le porteur de projet, le concept, l’emplacement, la clientèle, les principaux résultats prévisionnels et le financement recherché. Expliquez votre expérience et la manière dont les compétences manquantes seront couvertes.
Une vingtaine de pages peut constituer un format de travail, hors annexes, sans être une règle. Organisez le document autour du projet, du marché, de l’exploitation, de la stratégie commerciale et des finances. Placez les preuves en annexe : devis, fiches recettes, observations terrain et éléments relatifs au local.
Un modèle ou un outil de tableaux financiers peut faciliter la rédaction, mais ne remplace pas la validation des hypothèses. Faites relire le prévisionnel par un expert-comptable et préparez-vous à expliquer chaque poste important. Un dossier crédible montre aussi les risques et les réponses prévues : carte resserrée, investissement différé ou ajustement des horaires. Après l’ouverture, comparez régulièrement les ventes, les marges et la trésorerie aux prévisions pour piloter l’activité.