Business plan VTC : calculer les courses nécessaires pour couvrir vos charges
Un business plan VTC doit répondre à une question concrète : combien de courses faut-il réaliser pour payer le véhicule, couvrir les frais et dégager votre revenu ? Pour y répondre, reliez votre marché local à un prévisionnel financier sur 3 ans, puis vérifiez votre trésorerie mois par mois. Un dossier convaincant repose moins sur une présentation soignée que sur des hypothèses vérifiables.
Partir des courses réellement accessibles, pas du revenu espéré
Définissez d’abord votre zone, vos horaires et votre clientèle : trajets professionnels, transferts vers les gares et aéroports, sorties ou réservations privées. Ces segments n’impliquent ni les mêmes tarifs, ni les mêmes attentes, ni les mêmes temps d’attente. Présentez également votre parcours, votre connaissance du secteur et les compétences utiles à l’activité.
Calculer la rentabilité de votre activité VTC
Renseignez vos hypothèses pour estimer le résultat mensuel et le chiffre d’affaires à atteindre. Modifiez les valeurs pour comparer différents scénarios.
Estimation mensuelle
À vérifier séparément : les cotisations, la fiscalité, la TVA et le traitement comptable du véhicule dépendent du régime retenu. Ces éléments ne sont pas estimés ici et doivent être vérifiés séparément.
Construire un chiffre d’affaires compatible avec votre planning
La formule de départ est simple : nombre de courses payantes × recette moyenne par course × jours travaillés. Travaillez sur une base hors taxes lorsque votre régime de TVA le nécessite, sans mélanger recettes TTC et charges HT. Distinguez ensuite le montant facturé au client des sommes effectivement reversées par les plateformes.
À titre d’illustration, 9 courses par jour à 25 € sur 20 jours représentent 4 500 € de recettes mensuelles avant commissions et autres frais, sur une base tarifaire homogène. Ce calcul n’est pas une prévision de marché : il reste à vérifier que les durées de trajet, les kilomètres à vide et les attentes rendent ce programme réalisable.
Confrontez vos hypothèses à des observations locales, aux conditions des plateformes et à des échanges avec des clients potentiels. Répartissez les recettes par mois pour intégrer les vacances, les événements et une montée en charge progressive.
Prévoir une clientèle hors plateformes
Les plateformes facilitent l’accès aux réservations, mais leurs commissions réduisent la marge. Une fourchette de simulation de 15 % à 25 % permet de tester cette sensibilité, avant de retenir les conditions contractuelles applicables. Sur 4 000 € de courses concernées, cela représente 600 € à 1 000 €. Prévoyez aussi une prospection ciblée auprès d’hôtels ou d’entreprises, avec un budget commercial et des délais réalistes.
Choisir le véhicule sans fragiliser le lancement
Le véhicule conditionne l’investissement initial et une partie importante des dépenses futures. Comparez les solutions à kilométrage et durée identiques, en intégrant assurance professionnelle, entretien, énergie, immobilisations et éventuels frais de restitution. Un loyer attractif peut perdre son intérêt si le forfait kilométrique est inadapté.
| Solution | Impact financier | Point à vérifier |
|---|---|---|
| Achat comptant ou à crédit | Investissement inscrit à l’actif ; amortissement au résultat | Apport initial, échéances et valeur de revente |
| Location | Loyers récurrents et éventuel dépôt de garantie | Kilométrage, entretien inclus et restitution |
| Crédit-bail | Redevances pendant le contrat, puis éventuelle acquisition | Coût total et montant de l’option d’achat |
| Véhicule déjà détenu | Traitement selon sa mise à disposition ou son apport | Valeur, financement restant et usage professionnel |
Ne confondez pas amortissement et remboursement d’emprunt. L’amortissement répartit comptablement le coût du véhicule sur sa durée d’utilisation estimée. Le remboursement du capital emprunté diminue la trésorerie, sans constituer une charge du compte de résultat ; les intérêts constituent des charges financières. Faites valider le traitement retenu par votre comptable.
Dans le plan de financement initial, inscrivez aussi les frais de lancement, le dépôt de garantie et une réserve de trésorerie. En face figurent l’apport personnel, le capital social, un éventuel compte courant d’associé et les emprunts. Le capital apparaît au passif du bilan, pas dans le chiffre d’affaires. Un microcrédit peut également être étudié selon votre situation et les critères d’éligibilité.
Budgétiser les charges et votre protection sociale
Classez les dépenses selon leur comportement : certaines augmentent avec les courses, d’autres restent dues même lorsque le véhicule roule peu. Cette distinction sert ensuite au calcul du seuil de rentabilité. Appuyez chaque poste important sur un devis, un contrat ou une hypothèse explicitée.
- Charges variables : commissions, carburant ou recharge, entretien lié au kilométrage et frais de trajet supportés par l’entreprise.
- Charges fixes ou peu variables : location du véhicule, assurances, comptabilité, téléphone, logiciels et frais bancaires.
- Dépenses à anticiper : pneus, réparations, nettoyage, publicité et véhicule de remplacement.
- Prélèvements sociaux et fiscaux : cotisations, taxes applicables et imposition selon le régime retenu.
Comparer les statuts à revenu disponible identique
La micro-entreprise, l’entreprise individuelle, l’EURL et la SASU ne produisent pas les mêmes effets sociaux, fiscaux et administratifs. En micro-entreprise, les charges réelles ne sont pas déduites individuellement pour calculer le bénéfice imposable ; les cotisations reposent sur le chiffre d’affaires. Ce fonctionnement mérite une simulation attentive lorsque les dépenses du véhicule sont élevées.
Comparez les solutions en visant le même revenu personnel, après cotisations et fiscalité applicable. À l’IS, distinguez rémunération du dirigeant et bénéfice de la société ; à l’IR, ne supposez pas que seuls les montants retirés sont imposables. Évitez d’appliquer un pourcentage universel de charges sociales : le régime et la situation du dirigeant comptent.
Intégrez enfin les conditions d’accès à l’activité : carte professionnelle, inscription au registre des VTC, assurances adaptées et conformité du véhicule. Vérifiez les démarches en vigueur avant d’engager les dépenses et prévoyez leur calendrier : un véhicule financé mais inutilisable commercialement consomme déjà de la trésorerie.
Calculer le seuil de rentabilité et tester les mois difficiles
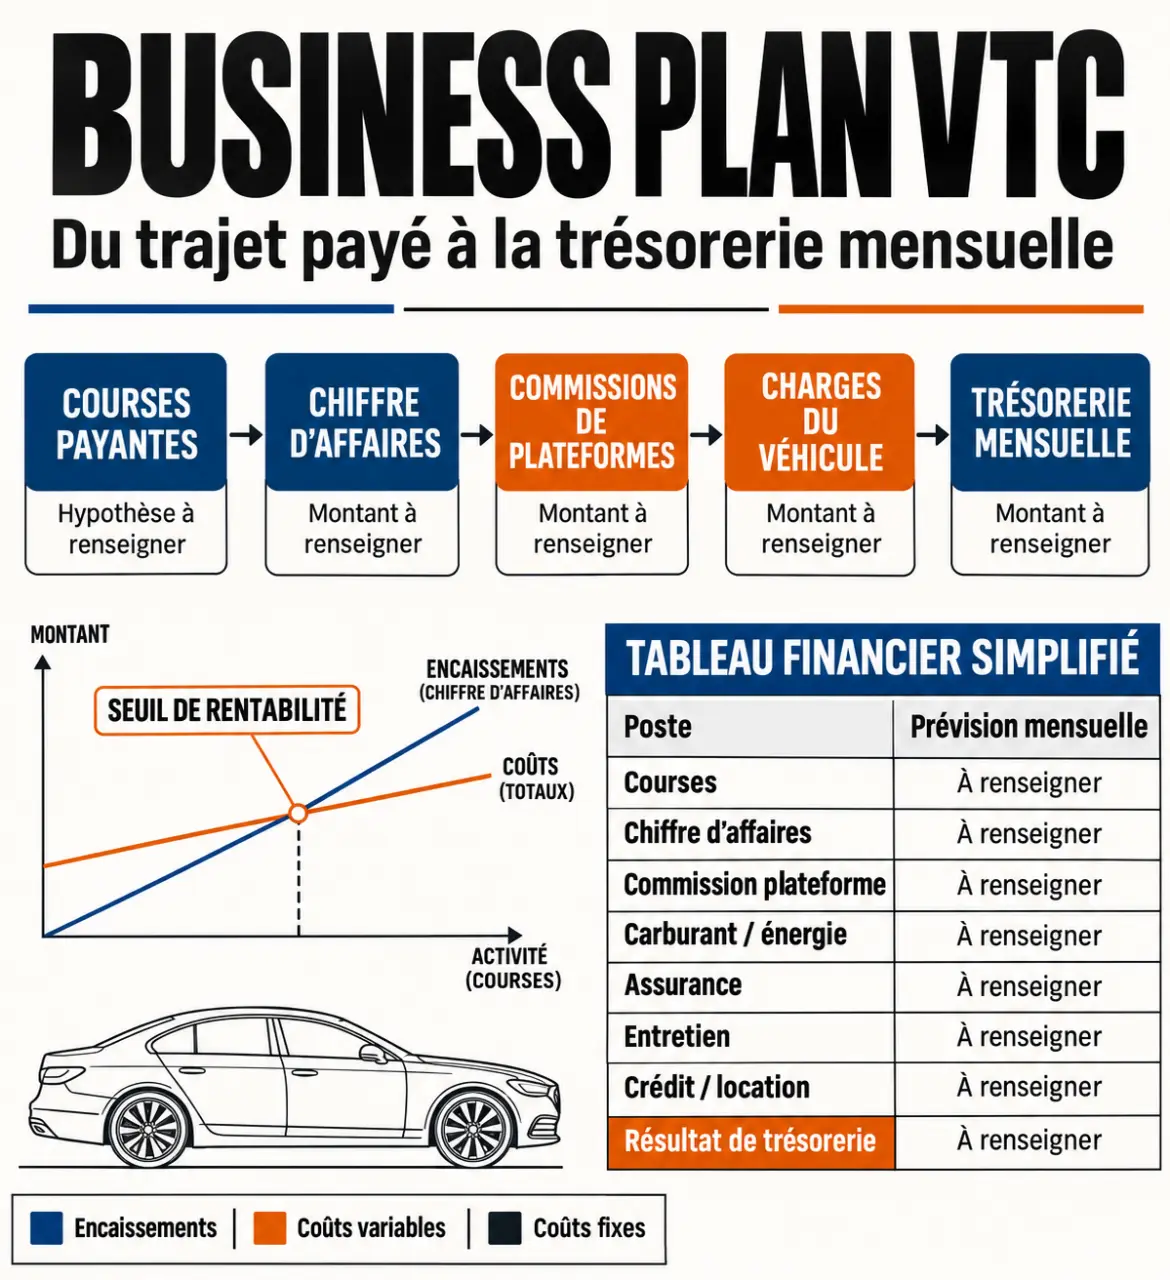
Le seuil de rentabilité correspond au chiffre d’affaires nécessaire pour couvrir les charges retenues. La formule est : charges fixes ÷ taux de marge sur coûts variables. Ce taux représente la part des recettes restant après les dépenses directement liées à l’activité.
Prenons une simulation, sans valeur de référence sectorielle : avec 40 % de charges variables, le taux de marge atteint 60 %. Pour 2 400 € de charges fixes mensuelles, le seuil est de 4 000 €. À 25 € par course sur une base comptable cohérente, cela correspond à 160 courses par mois, soit 8 par jour sur 20 jours.
Précisez toutefois ce que couvrent ces 2 400 € : si votre rémunération et les cotisations associées en sont exclues, ce seuil ne finance pas votre niveau de vie. Établissez donc aussi un objectif de recettes compatible avec le revenu recherché et les remboursements à payer.
Votre prévisionnel peut jouer le rôle d’un tuteur : non pas imposer une croissance artificielle, mais maintenir des repères lorsque l’activité varie. Fixez trois indicateurs de pilotage — marge par heure travaillée, kilomètres à vide et trésorerie minimale — puis associez-leur une décision. Si les recettes progressent mais que la marge horaire baisse, recherchez d’abord les trajets improductifs plutôt que d’allonger vos journées.
Testez enfin un démarrage plus lent, une panne et une hausse des coûts. Le budget de trésorerie doit intégrer les dates réelles d’encaissement, les échéances d’emprunt, les cotisations et la TVA lorsqu’elle s’applique. Un résultat positif ne garantit pas un solde bancaire suffisant.
Assembler un dossier lisible pour le financeur
Dans un tableur, séparez les hypothèses des calculs pour pouvoir modifier tarifs, volumes et coûts sans reprendre tout le dossier. Votre business plan VTC doit permettre de retrouver rapidement les éléments suivants :
- La présentation du porteur, du marché local et de l’offre commerciale.
- Le plan de financement initial et les justificatifs des besoins.
- Le compte de résultat prévisionnel sur 3 ans.
- Le budget de trésorerie mensuel, au minimum pour la première année.
- Le seuil de rentabilité et les scénarios de risque.
Rédigez l’executive summary en dernier, puis placez-le en tête du dossier. Cette synthèse présente le projet, son avantage commercial, le financement demandé et la capacité de remboursement attendue. Joignez les devis essentiels et expliquez vos hypothèses : un financeur doit comprendre non seulement les chiffres annoncés, mais aussi les moyens concrets de les atteindre.