Business plan resto : combien de couverts faut-il pour être rentable ?
Un business plan de restaurant doit répondre à une question concrète : les clients attendus permettront-ils de payer les charges, de vous rémunérer et de rembourser les financements ? Pour le vérifier, il faut relier votre concept, votre emplacement et votre organisation à des hypothèses chiffrées. Le document sert ensuite à présenter un projet cohérent à une banque ou à des investisseurs, sans masquer ses risques.
Partir du terrain avant de remplir un modèle
Le business plan traduit une étude de faisabilité en décisions commerciales et financières. Commencez donc par observer votre future zone de chalandise : bureaux, logements, flux piétons, transports, stationnement et fréquentation selon les horaires. Une rue animée le samedi ne garantit pas une clientèle suffisante pour un déjeuner en semaine.
Analysez les concurrents directs, mais aussi les boulangeries, commerces alimentaires et offres de livraison qui répondent au même besoin. Relevez leurs prix, horaires, menus et niveaux de fréquentation. Complétez ces observations par des échanges avec des clients potentiels : budget, pause déjeuner disponible, habitudes et raisons de changer d'adresse.
Définir une offre que l'exploitation peut tenir
Présentez votre cuisine, votre clientèle cible, votre ticket moyen et votre différence concrète. « Cuisine maison et conviviale » ne suffit pas : une carte courte servie rapidement à midi constitue une proposition plus vérifiable. Précisez ensuite les capacités de cuisine, le nombre de places, les jours d'ouverture et les effectifs nécessaires.
Votre stratégie commerciale doit prolonger ce positionnement : signalétique locale, présence sur les plateformes utiles, partenariats avec les entreprises voisines, réservation et fidélisation. Affectez un budget à chaque action et expliquez le résultat recherché, plutôt que d'annoncer simplement une communication sur les réseaux sociaux.
Calculer le chiffre d'affaires à partir des couverts
Le chiffre d'affaires prévisionnel découle de la capacité réelle du restaurant, pas du montant nécessaire pour équilibrer le budget. Calculez séparément le déjeuner, le dîner, la vente à emporter et la livraison. Les volumes, tickets moyens et commissions éventuelles diffèrent selon chaque canal.
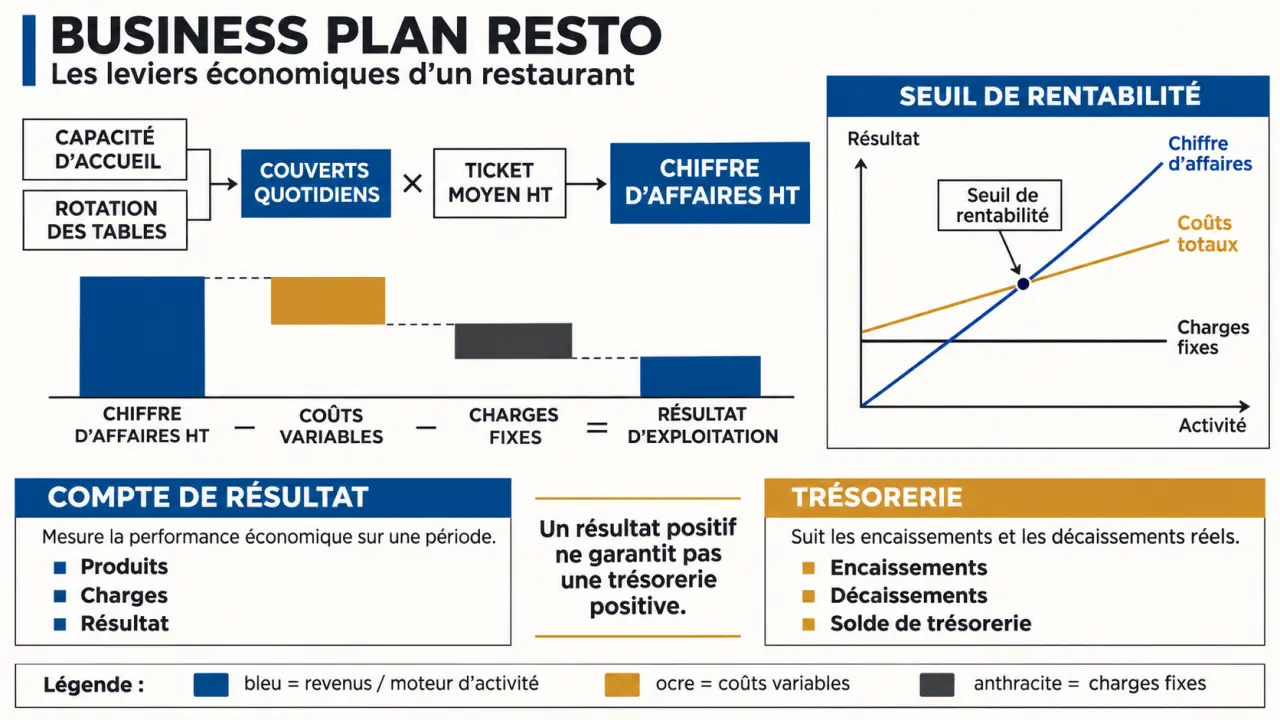
Voici un exemple pédagogique, avec toutes les recettes exprimées hors taxes : un restaurant de 40 places accueille en moyenne 30 clients le midi et 20 le soir, pendant 24 jours par mois, avec un ticket moyen de 25 €. Son chiffre d'affaires mensuel atteint alors 50 × 24 × 25 € = 30 000 € HT. Ce calcul suppose que les deux services sont effectivement proposés chaque jour d'ouverture.
Transformer le seuil de rentabilité en objectif quotidien
Le seuil de rentabilité correspond aux charges fixes divisées par le taux de marge sur coûts variables. Supposons, uniquement pour illustrer la méthode, 18 000 € de charges fixes mensuelles et 35 % de coûts variables. Le taux de marge sur coûts variables est de 65 % : le seuil atteint environ 27 692 € HT par mois, soit environ 47 couverts par jour avec les hypothèses précédentes. L'objectif de 50 clients laisse donc peu de marge de sécurité.
Construisez également un scénario prudent : fréquentation plus faible, ouverture retardée ou achats plus chers. Un prévisionnel sert de tuteur au projet : pour chaque hypothèse fragile, associez un signal d'alerte et une action prévue. Si les couverts du soir restent insuffisants, à quel moment réduirez-vous les horaires ou testerez-vous une autre offre ? Cette logique de points de contrôle transforme le dossier en outil de décision.
Chiffrer les besoins et distinguer bénéfice et trésorerie
Les coûts de démarrage peuvent se situer entre 100 000 € et 300 000 €, selon le local, les travaux et l'équipement. Un food-truck représente un autre modèle, avec un investissement indicatif de 50 000 à 100 000 €. Ces montants ne remplacent jamais des devis. En franchise, intégrez aussi un éventuel droit d'entrée de 20 000 à 50 000 € et des redevances de 5 à 7 %, selon le contrat.
Recensez le dépôt de garantie, les travaux, le matériel, le mobilier, le stock initial, les frais de lancement et la trésorerie de départ. Évaluez notamment une réserve couvrant 3 à 6 mois de dépenses, à ajuster au rythme de montée en activité et aux échéances réelles.
| Tableau financier | Ce qu'il permet de vérifier |
|---|---|
| Plan de financement | L'équilibre entre investissements, trésorerie initiale, apport personnel et emprunts. |
| Compte de résultat prévisionnel | La formation du bénéfice sur les 3 premières années d'activité. |
| Plan de trésorerie | Les encaissements et décaissements des 12 premiers mois, mois par mois. |
| Bilan prévisionnel | La situation du patrimoine, des capitaux propres et des dettes à chaque clôture. |
Utiliser les ratios comme des alertes, pas comme des recettes
Pour cadrer les hypothèses, les repères couramment utilisés comprennent un food cost de 25 à 35 % du chiffre d'affaires, une masse salariale de 35 à 45 %, et un loyer idéalement limité à 10 %. Une marge nette de 5 à 15 % constitue un repère de comparaison, non une promesse. Ces fourchettes varient selon le service, la carte et le positionnement ; elles ne s'additionnent pas comme un budget standard.
Détaillez les salaires et charges sociales, votre rémunération, l'énergie, les assurances, l'entretien, les honoraires et les frais bancaires. Attention : le remboursement du capital d'un emprunt réduit la trésorerie sans constituer une charge du compte de résultat. À l'inverse, les amortissements pèsent sur le résultat sans sortie de trésorerie immédiate.
Assembler un dossier qui résiste aux questions du financeur
Un dossier principal de 10 à 20 pages, complété d'annexes, permet de présenter l'essentiel sans noyer le lecteur. Placez en tête un executive summary de 1 à 2 pages maximum, rédigé en dernier : concept, implantation, équipe, besoin de financement, apport et principaux résultats prévisionnels.
Présentez ensuite les compétences des porteurs de projet et la répartition des responsabilités : cuisine, salle, achats, recrutement et gestion. Une expérience manquante doit déboucher sur une réponse concrète, comme un recrutement prévu ou un accompagnement identifié.
Justifier la structure juridique et les engagements
Le choix entre EI, EURL, SARL, SASU ou SAS dépend notamment du nombre d'associés, de la gouvernance, du régime social du dirigeant et des options fiscales. Comparez les conséquences avec un professionnel plutôt que de choisir un statut présenté comme universellement avantageux. Vérifiez également les contraintes du bail, du local et les obligations applicables à votre activité.
Pour une reprise, confrontez les comptes historiques aux ventes, aux contrats, à l'état du matériel et aux travaux nécessaires. En création, documentez davantage les hypothèses de fréquentation. Dans les deux cas, joignez les devis, éléments de marché et justificatifs d'apport.
- Pour la banque : démontrez la capacité de remboursement et expliquez les garanties éventuellement envisagées, dont le nantissement du fonds de commerce.
- Pour un investisseur : précisez le potentiel de développement, la gouvernance et les risques.
- Avant présentation : faites contrôler les formules, la TVA et la cohérence entre tous les tableaux.
Un modèle Excel ou un générateur peut faciliter la mise en forme. La crédibilité de votre business plan resto repose toutefois sur des hypothèses justifiées et sur votre capacité à expliquer ce que vous changerez si la réalité s'en écarte.