Pourquoi la trésorerie baisse malgré la croissance ?
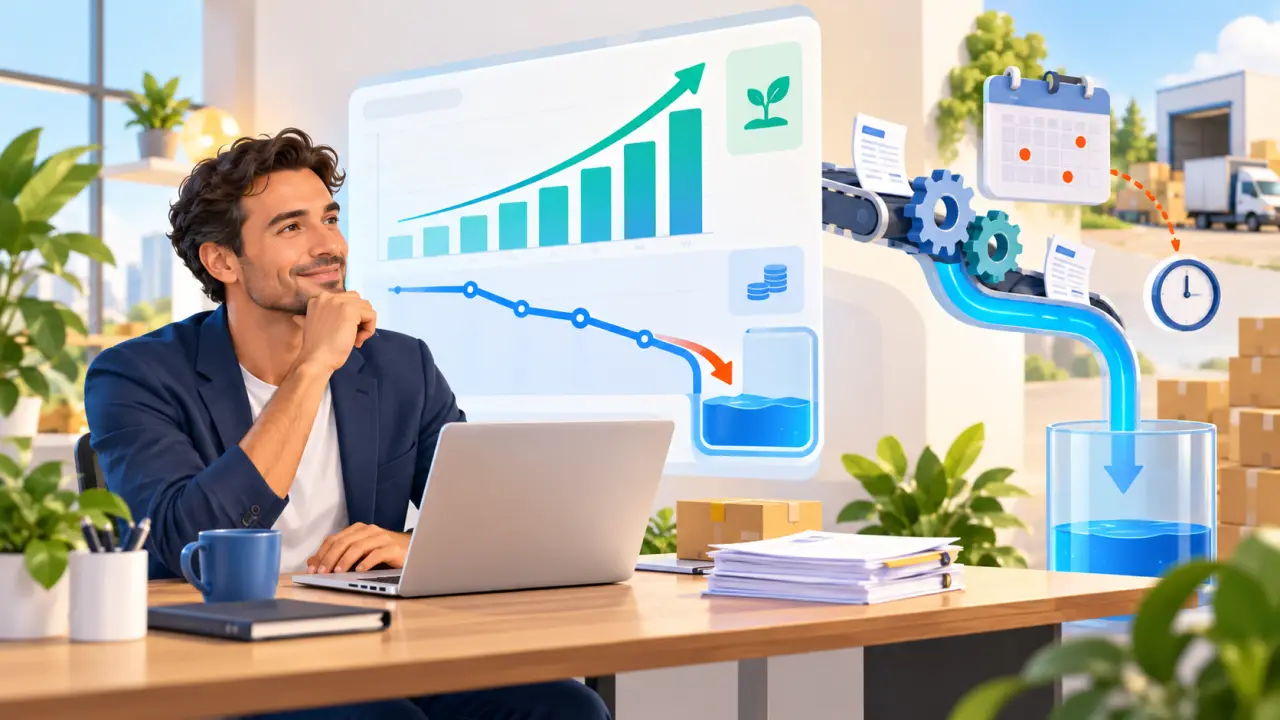
Votre chiffre d’affaires progresse, vos commandes se multiplient et votre équipe s’agrandit. Pourtant, le solde bancaire diminue. Ce paradoxe est fréquent dans les TPE et PME en développement : la croissance consomme souvent de la trésorerie avant de produire ses effets.
Une entreprise peut être rentable sur le papier et manquer de liquidités pour payer ses fournisseurs, ses salaires ou ses charges. Pour comprendre ce décalage, il faut regarder non seulement le résultat, mais aussi le calendrier réel des encaissements et des décaissements.
Le chiffre d’affaires ne mesure pas l’argent disponible
Une vente enregistrée n’est pas nécessairement une somme encaissée. Si vous facturez vos clients avec un délai de paiement à 30 ou 60 jours, votre chiffre d’affaires augmente immédiatement, tandis que votre compte bancaire attend encore plusieurs semaines.
Le phénomène s’accentue lorsque les dépenses sont réglées avant les recettes : achat de marchandises, sous-traitance, recrutement ou investissement commercial. Plus l’activité accélère, plus le besoin de financer cette période intermédiaire peut devenir important.
Le BFR augmente avec la croissance
Le besoin en fonds de roulement (BFR) représente l’argent immobilisé dans le cycle d’exploitation. Il dépend principalement des créances clients, des stocks et des dettes fournisseurs. Une croissance rapide peut donc creuser le BFR, même lorsque la marge reste satisfaisante.
Imaginez une entreprise qui réalise 50 000 € de ventes mensuelles. Si ses clients paient en moyenne 45 jours, près de 75 000 € peuvent rester temporairement à recevoir. En parallèle, les fournisseurs peuvent exiger un règlement sous 30 jours. L’entreprise doit alors financer l’écart avec ses fonds propres ou une solution bancaire.
Les signaux à surveiller
- Le délai moyen de paiement client augmente régulièrement.
- Les stocks progressent plus vite que les ventes.
- Les acomptes fournisseurs et achats sont réglés avant la facturation.
- Le solde bancaire baisse alors que les factures à recevoir augmentent.
Les coûts de développement arrivent avant les revenus
Se développer implique souvent de dépenser avant de récolter : embaucher un commercial, ouvrir un local, acheter du matériel, renforcer la production ou investir dans un logiciel. Ces dépenses peuvent être pertinentes stratégiquement, mais elles pèsent immédiatement sur les flux de trésorerie.
Le risque apparaît lorsque plusieurs décisions sont prises en même temps sans projection mensuelle. Une nouvelle embauche, un investissement et une hausse des stocks peuvent chacun sembler supportables isolément. Additionnés, ils peuvent créer une tension durable.
La croissance peut aussi réduire temporairement la marge. Pour conquérir de nouveaux clients, l’entreprise accorde une remise, finance davantage de services ou accepte des contrats moins rentables. Le volume augmente, mais chaque euro de vente génère moins de liquidités.
Automatiser le suivi pour détecter le décalage
Un suivi trimestriel est rarement suffisant pour piloter une activité en mouvement. Le dirigeant doit connaître chaque semaine les encaissements attendus, les paiements à venir et la capacité de trésorerie disponible. L’objectif n’est pas de construire un tableau complexe, mais d’obtenir une vision fiable et actualisée.
Les outils connectés aux comptes bancaires et aux logiciels de gestion peuvent catégoriser automatiquement les flux, rapprocher les factures et faire ressortir les écarts entre prévisionnel et réalisé. Vous gagnez ainsi du temps et vous repérez plus tôt une dérive des délais clients, une charge inhabituelle ou une baisse de marge.
Les usages numériques transforment d’ailleurs bien plus que la gestion financière : ils touchent aussi la culture, les loisirs et les nouveaux médias. Des magazines comme Alkiom Digital observent ces évolutions pour comprendre comment les innovations modifient les habitudes et les modèles économiques.
Pour approfondir votre méthode de pilotage, découvrez les ressources de Minute Bilan et comparez vos principaux indicateurs sans dépendre de calculs manuels.
Les actions prioritaires pour reprendre le contrôle
1. Construire un prévisionnel de trésorerie sur 13 semaines
Listez les encaissements et décaissements attendus semaine par semaine. Ce format court permet d’identifier rapidement une période de tension et de décider avant que le compte bancaire ne passe dans le rouge.
2. Accélérer les encaissements
Émettez les factures dès que la prestation est terminée, vérifiez les coordonnées de facturation et relancez selon un calendrier précis. Vous pouvez aussi proposer un acompte ou négocier des échéances mieux alignées sur vos propres paiements.
3. Réduire l’argent immobilisé
Analysez les stocks à faible rotation, évitez les achats fondés uniquement sur des prévisions optimistes et négociez des délais fournisseurs cohérents avec votre cycle de vente. Chaque jour gagné ou économisé améliore mécaniquement le BFR.
4. Prioriser les investissements
Pour chaque dépense importante, estimez le coût total, la date de sortie de trésorerie et le délai avant retour. Un investissement utile peut être reporté, fractionné ou financé différemment afin de préserver les liquidités.
La bonne question à poser chaque mois
Au lieu de demander uniquement « combien avons-nous vendu ? », demandez : « combien de trésorerie cette croissance va-t-elle mobiliser, et pendant combien de temps ? » Cette question rapproche les décisions commerciales, opérationnelles et financières.
Suivez au minimum la trésorerie nette, le BFR, la marge, les délais de paiement clients et fournisseurs ainsi que le montant des charges fixes. Présentés dans un tableau de bord simple, ces indicateurs offrent une base concrète pour arbitrer, négocier et anticiper.
La croissance n’est donc pas le problème. Le véritable risque est de croître sans mesurer le financement nécessaire à cette croissance. Avec des données fiables, une prévision glissante et des alertes régulières, vous pouvez transformer une tension subie en décision maîtrisée.