Tableau de financement : les 2 tableaux qui révèlent la tension de trésorerie
Le tableau de financement explique l’évolution de la situation financière d’une entreprise entre deux clôtures. Le bilan donne une photographie à une date précise ; ce document retrace les mouvements intervenus entre deux exercices : ressources obtenues, emplois financés et conséquences sur le fonds de roulement, le besoin d’exploitation et la trésorerie. Il aide ainsi à comprendre une tension de liquidité, à préparer un investissement ou à analyser les effets d’une croissance rapide.
Lire les flux derrière les chiffres du bilan
Un tableau de financement compare deux exercices comptables consécutifs. Il ne se contente donc pas de constater qu’un emprunt, un stock ou une créance client a augmenté. Il relie chaque variation aux autres mouvements financiers de l’entreprise. Sa logique repose sur un principe simple : tout emploi doit être financé par une ressource.
Calculateur de FRNG, BFR et Trésorerie Nette
Saisissez les données comptables pour comparer deux exercices.
| Poste comptable | N-1 | N |
|---|---|---|
| Ressources stables | ||
| Emplois stables | ||
| Stocks | ||
| Créances d'exploitation | ||
| Dettes d'exploitation |
FRNG
N-1: 0
N: 0
Variation: 0
BFR
N-1: 0
N: 0
Variation: 0
Trésorerie Nette
N-1: 0
N: 0
Variation: 0
Note : Les postes doivent être classés de manière homogène entre les deux exercices pour garantir la pertinence de la comparaison. Formules : FRNG = Ressources stables − Emplois stables | BFR = Stocks + Créances − Dettes | Trésorerie nette = FRNG − BFR.
Les informations nécessaires proviennent des bilans N-1 et N, du compte de résultat, de l’annexe comptable et, idéalement, d’un bilan fonctionnel. Ce dernier reclasse les postes selon leur rôle financier. Il facilite la distinction entre le haut de bilan, consacré aux financements durables, et le bas de bilan, lié au cycle d’exploitation et à la trésorerie.
Les notions à maîtriser avant de commencer
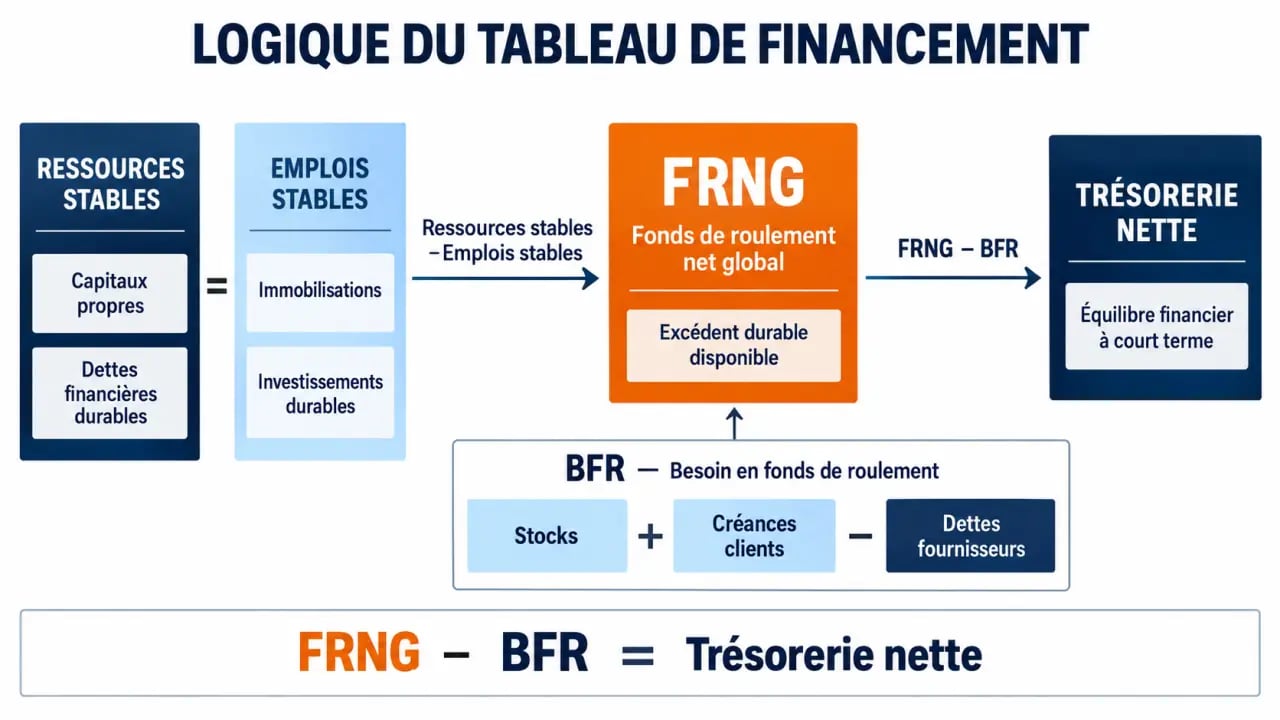
La capacité d’autofinancement, ou CAF, correspond aux ressources potentielles générées par l’activité au cours de l’exercice. Le fonds de roulement net global (FRNG) mesure l’excédent des ressources stables sur les emplois stables. Le besoin en fonds de roulement (BFR) traduit le décalage entre les décaissements nécessaires à l’activité et les encaissements reçus des clients.
La relation essentielle est la suivante : trésorerie nette = FRNG − BFR. Un FRNG positif n’est donc pas forcément rassurant. Si le BFR augmente davantage, il peut absorber cet excédent et entraîner une baisse de la trésorerie.
Les 2 tableaux qui composent un tableau de financement
Le document se lit en deux mouvements complémentaires. Le premier porte sur les opérations structurelles, généralement durables. Le second explique comment le cycle d’exploitation et les postes de trésorerie ont consommé ou libéré les fonds disponibles.
Le haut de bilan : emplois et ressources stables
La première partie recense les ressources stables mobilisées pendant l’exercice et les emplois stables qu’elles financent. Les ressources comprennent généralement la CAF, les augmentations de capitaux propres, les nouveaux emprunts, les subventions d’investissement et les cessions d’immobilisations. Les emplois regroupent notamment les acquisitions d’immobilisations corporelles, incorporelles ou financières, les remboursements de dettes financières et les distributions de dividendes.
| Ressources stables | Emplois stables |
|---|---|
| CAF, augmentation de capital, emprunts, cessions d’actifs | Investissements, remboursements d’emprunts, dividendes |
| Créent ou renforcent le financement durable | Consomment un financement durable |
La différence entre les ressources et les emplois stables correspond à la variation du FRNG. Lorsque les ressources dépassent les emplois, le FRNG augmente. Dans le cas inverse, l’entreprise a utilisé davantage de moyens durables qu’elle n’en a obtenu sur la période.
Le bas de bilan : besoin, dégagement et trésorerie
La seconde partie détaille les variations du BFR et de la trésorerie. Le BFR d’exploitation concerne principalement les stocks, les créances clients et les dettes fournisseurs. Il peut être complété par un BFR hors exploitation, lié à certaines créances ou dettes qui ne se rattachent pas directement à l’activité courante.
La règle de classement demande de la rigueur. Une hausse d’un actif circulant, comme les stocks ou les créances clients, constitue généralement un besoin : l’argent est immobilisé. Une baisse de cet actif crée au contraire un dégagement. Pour les passifs circulants, la logique s’inverse : l’augmentation des dettes fournisseurs procure un dégagement, tandis que leur diminution crée un besoin.
Construire le tableau sans inverser les besoins et les dégagements
La méthode devient plus fiable lorsqu’elle suit un ordre constant. Commencez par réunir des états comptables homogènes : deux bilans successifs, le compte de résultat de l’exercice, l’annexe et les informations sur les acquisitions, les cessions, les emprunts et les distributions. Vérifiez aussi que les reclassements sont identiques d’un exercice à l’autre.
- Calculez la CAF à partir du compte de résultat.
- Recensez les ressources et les emplois stables pour déterminer la variation du FRNG.
- Comparez les postes du bas de bilan et classez chaque variation en besoin ou en dégagement.
- Identifiez la variation des disponibilités, des concours bancaires courants et des soldes créditeurs de banques.
- Contrôlez que les deux parties expliquent la même variation de trésorerie.
Calculer la CAF et le FRNG
La méthode additive de la CAF part du résultat net. Elle ajoute les charges calculées, notamment les dotations aux amortissements et aux provisions, puis retranche les produits calculés, tels que les reprises. Lors d’une cession d’immobilisation, la valeur comptable de l’actif cédé est ajoutée et le prix de cession est déduit. Cette méthode isole la richesse générée par l’activité en écartant les opérations sans incidence immédiate sur la trésorerie.
Pour le FRNG, retenez la formule : ressources stables − emplois stables. Dans le tableau de financement, il faut surtout observer sa variation entre N-1 et N. Une entreprise peut afficher un FRNG positif tout en le voyant diminuer après un investissement insuffisamment couvert par un emprunt, une augmentation de capital ou sa CAF.
Le filtre des délais de paiement
Pour comprendre une hausse du BFR, utilisez les délais de paiement comme un filtre entre le chiffre d’affaires et la trésorerie. Deux entreprises peuvent réaliser le même montant de ventes, mais celle qui accorde 60 jours à ses clients tout en réglant ses fournisseurs à 30 jours finance un mois d’activité supplémentaire.
Il faut alors examiner les encours clients, les conditions commerciales, les acomptes, la rotation des stocks et la saisonnalité. Une progression des ventes n’améliore pas automatiquement la liquidité. Elle peut même augmenter le besoin de financement si les encaissements tardent alors que les achats et les salaires doivent être réglés.
Interpréter les signaux financiers et le risque de croissance
Un tableau de financement sert à analyser la situation et à orienter les décisions. Une hausse du FRNG indique que les financements longs ont progressé davantage que les emplois durables. Elle peut renforcer la sécurité financière, à condition que le BFR ne consomme pas cet excédent.
Une hausse des stocks ou des créances clients augmente habituellement le BFR. Par exemple, un stock qui passe de 10 000 € en N-1 à 5 000 € en N libère 5 000 € : il s’agit d’un dégagement. À l’inverse, une créance client qui passe de 30 000 € à 40 000 € crée un besoin de 10 000 €, car les ventes correspondantes ne sont pas encore encaissées.
Repérer l’effet de ciseaux
La croissance peut fragiliser une entreprise rentable. Lorsque l’activité progresse, l’excédent brut d’exploitation peut augmenter, mais les stocks et les créances clients peuvent croître encore plus vite. Si le BFR absorbe davantage de liquidités que l’exploitation n’en génère, un effet de ciseaux apparaît.
Le dirigeant doit alors examiner les délais de règlement, la gestion des stocks, les acomptes et le financement à court terme. L’objectif est d’agir avant que les découverts bancaires ne deviennent structurels. La rentabilité ne suffit pas à garantir une trésorerie disponible.
Une trésorerie négative n’est pas nécessairement anormale si l’activité génère durablement un BFR négatif, par exemple lorsque les clients paient avant le règlement des fournisseurs. En revanche, une trésorerie qui baisse plusieurs exercices de suite doit conduire à analyser la couverture des investissements, la qualité des encaissements et le niveau d’endettement.
Tableau de financement, plan de financement et modèle de travail
Le tableau de financement est rétrospectif : il explique les flux réellement intervenus entre deux dates de clôture. Le plan de financement est prévisionnel : il anticipe, sur plusieurs périodes, les investissements à venir, les besoins de trésorerie et les ressources envisagées. Le premier sert à diagnostiquer la situation passée ; le second aide à préparer une décision future.
Un modèle Excel peut faciliter le travail à condition de ne pas se limiter à une liste de montants. Prévoyez un onglet pour les données N-1 et N, un autre pour la CAF, puis un tableau des emplois et ressources stables et un tableau des variations du BFR. Ajoutez une cellule de contrôle : la variation de trésorerie obtenue à partir du bas de bilan doit être cohérente avec celle déduite de la variation du FRNG et du BFR.
Lorsqu’il est requis, le tableau de financement est établi annuellement. Les articles L232-2 et L612-2 du Code de commerce sont notamment cités pour les entreprises concernées, avec un seuil de 300 salariés et un chiffre d’affaires annuel de 18 000 000 €. Le périmètre applicable dépend toutefois de la forme juridique et de la situation de l’entreprise. Une vérification auprès d’un professionnel comptable reste nécessaire avant de conclure à une obligation.