Stratégie d’investissement immobilier : rendement élevé ou patrimoine durable ?
Une stratégie d’investissement immobilier ne se choisit pas sur le seul rendement affiché. Elle doit répondre à votre objectif : faire fructifier un capital sur la durée, percevoir des revenus réguliers, réduire votre fiscalité ou construire un projet plus dynamique. Budget, horizon de détention, disponibilité et tolérance au risque orientent ensuite le choix du support et du bien.
Partir de votre objectif avant de chercher un bien
Un même appartement peut convenir à un investisseur et être inadapté à un autre. La différence tient aux flux de trésorerie attendus, à l’effort mensuel acceptable et à la place de l’immobilier dans le patrimoine global. Clarifier ces paramètres évite de choisir une ville ou un montage uniquement parce qu’il semble rentable sur le papier.
Calculateur de rentabilité immobilière
Résultats de la simulation
Note : Ces résultats sont des estimations basées sur vos saisies. Ils ne constituent pas un conseil financier. Vérifiez toujours vos hypothèses (vacance, fiscalité, charges) avec des professionnels.
| Objectif prioritaire | Stratégie généralement adaptée | Point de vigilance |
|---|---|---|
| Constituer et transmettre un patrimoine | Bien bien situé, horizon long, recherche de valorisation | Rendement initial souvent plus modéré |
| Créer des revenus complémentaires | Location directe, meublé, SCPI de rendement | Fiscalité et régularité des revenus |
| Maximiser le rendement locatif | Colocation, petite surface, immeuble de rapport, marché ciblé | Gestion et risque locatif plus soutenus |
| Diversifier sans gérer un logement | SCPI, immobilier fractionné ou crowdfunding | Liquidité et risque de perte en capital |
| Réduire l’impôt | Montage fiscal cohérent avec la situation personnelle | Ne pas acheter un actif médiocre pour l’avantage fiscal |
La défiscalisation peut compléter une stratégie, mais elle ne doit pas en être le moteur unique. Un logement difficile à louer, trop cher ou nécessitant des travaux mal anticipés peut absorber rapidement le gain fiscal espéré. La qualité économique du projet reste prioritaire : demande locative, prix d’achat, charges, état du bien et perspectives de revente.
Choisir le bon compromis entre rentabilité, valorisation et sérénité
La stratégie patrimoniale privilégie l’emplacement
L’investissement patrimonial vise un actif susceptible de rester recherché avec le temps : hypercentre, quartier établi d’une grande agglomération, proximité des transports, des services ou des bassins d’emploi. L’horizon de valorisation se pense souvent sur 10 ans ou davantage. La rentabilité patrimoniale se situe généralement entre 3 % et 5 %, avec un risque locatif plus contenu lorsque le logement répond à une demande profonde et durable.
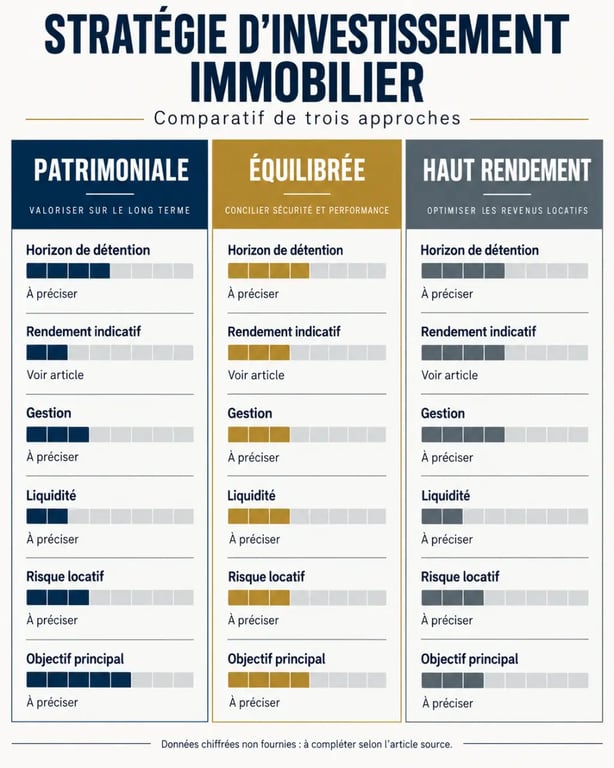
L’approche équilibrée cherche un cash-flow maîtrisé
Une stratégie équilibrée arbitre entre prix d’acquisition accessible, demande locative solide et potentiel de revente. Les villes moyennes dynamiques, certains quartiers de périphérie bien desservis ou les zones étudiantes peuvent convenir. La rentabilité équilibrée est communément comprise entre 5 % et 7 %. Pour l’évaluer, il faut intégrer les charges de copropriété, la taxe foncière, l’assurance, l’entretien, les frais de gestion et la mensualité de crédit.
Le haut rendement exige une gestion plus rigoureuse
Viser entre 7 % et 10 % de rentabilité peut conduire vers la colocation, la location meublée, un immeuble de rapport ou des marchés moins tendus. Ces opérations peuvent générer davantage de revenus, mais elles supportent souvent une vacance plus forte, une rotation accrue des occupants, des travaux fréquents ou une exploitation plus chronophage. Un rendement élevé implique donc généralement davantage de gestion et de risque.
Évaluer un investissement locatif avec les bons chiffres
La rentabilité brute donne un premier repère : loyer annuel divisé par le prix d’achat, puis multiplié par 100. Elle reste insuffisante pour décider. La rentabilité nette retire notamment les charges non récupérables, la taxe foncière, l’assurance, les frais de gestion et l’entretien. La rentabilité nette-nette intègre en plus la fiscalité et permet une comparaison plus réaliste entre plusieurs projets.
Le cash-flow mensuel mérite la même attention. Il correspond au solde entre les loyers encaissés et toutes les sorties d’argent : échéance de prêt, assurance emprunteur, charges, impôts, travaux provisionnés et périodes sans locataire. Un projet légèrement négatif peut rester pertinent dans une logique patrimoniale. Il doit toutefois rester supportable sans fragiliser le budget quotidien.
Les annonces mettent souvent en avant le prix, le loyer et le rendement estimé. Les écarts apparaissent dans les détails. Vérifiez le dernier procès-verbal d’assemblée de copropriété, le fonds travaux, les appels de charges exceptionnels, l’état des parties communes et les commerces réellement ouverts autour du logement. Ces éléments donnent une vision plus fiable de la future expérience locative qu’une estimation de loyer optimiste.
Le financement à crédit crée un effet de levier, mais augmente la sensibilité du projet aux taux et à la durée empruntée. Avant toute offre, budgétez le prix du bien, les frais de notaire, les frais bancaires, l’éventuel apport, le mobilier en location meublée et un budget de rénovation. Un DPE défavorable peut aussi imposer des travaux ou compliquer la mise en location d’un logement énergivore.
Immobilier direct, SCPI ou crowdfunding : comparer les contraintes réelles
L’achat locatif direct donne la main sur le choix du bien, du financement, des travaux et du mode de location. En contrepartie, il concentre le risque sur un emplacement et impose une gestion, même lorsqu’elle est confiée à un professionnel. La location classique est souvent plus stable. Le meublé, la colocation et la location saisonnière peuvent améliorer les recettes, avec des règles et une charge opérationnelle plus importantes.
Les SCPI, aussi appelées pierre-papier, donnent accès à un parc immobilier diversifié et à une gestion professionnelle. Le taux de distribution moyen des SCPI en 2023 était de 4,52 %, tandis que certaines SCPI ont affiché plus de 7 %. Ces performances ne sont pas garanties et la valeur des parts peut évoluer à la baisse. Une durée de détention de 10 ans ou plus est généralement recommandée, car la revente peut dépendre du marché secondaire.
Le crowdfunding immobilier finance des opérations sur une durée souvent comprise entre 12 et 36 mois, avec des rendements annoncés entre 7 % et 10 % et une accessibilité autour de 1 000 €. Il peut servir à diversifier une allocation, mais ne remplace pas une épargne de précaution. Le capital reste immobilisé pendant le projet et une perte en capital est possible. Les gains relèvent généralement de la Flat Tax de 30 %.
Décider avec une grille de contrôle plutôt qu’avec une promesse
Une stratégie solide se construit par scénarios. Testez un loyer inférieur à votre estimation, un mois de vacance, une hausse de charges, un impayé ou des travaux plus coûteux. Environ 200 000 impayés sont mentionnés chaque année pour près de 13 millions de baux signés, soit un taux de sinistralité de 1,5 %. Ce risque reste limité, mais il doit être provisionné et encadré par une sélection attentive du locataire et une assurance adaptée si nécessaire.
- Définissez un horizon : besoin de revenus rapide, projet de retraite ou capital à transmettre.
- Calculez votre capacité financière en conservant une marge pour les imprévus.
- Analysez le marché local : vacance, profil des locataires, transports, emploi et concurrence.
- Comparez les rendements nets, le cash-flow et les risques selon plusieurs hypothèses.
- Choisissez le niveau de gestion que vous pouvez réellement assumer ou déléguer.
- Prévoyez la sortie : revente du bien, liquidité des parts ou échéance du projet financé.
La meilleure stratégie d’investissement immobilier est celle qui résiste à des hypothèses prudentes tout en restant compatible avec votre vie et vos finances. Un bien patrimonial peut demander un effort d’épargne assumé, un projet à haut rendement réclame du pilotage et une SCPI apporte de la simplicité sans supprimer les risques. La cohérence entre objectif, chiffres réels et durée de détention reste le meilleur critère de décision.