La durée d’amortissement d’un logiciel dépend de son usage et de son obsolescence
Un logiciel peut représenter un investissement durable, mais sa valeur d’usage diminue souvent plus vite que celle d’un équipement matériel. Pour établir un plan cohérent, il faut d’abord distinguer l’achat d’une licence, un développement interne, un abonnement SaaS et les prestations associées. La durée d’utilisation prévisible, le risque d’obsolescence et la date d’achèvement du logiciel déterminent ensuite son traitement comptable.
Commencer par qualifier la dépense : charge ou immobilisation ?
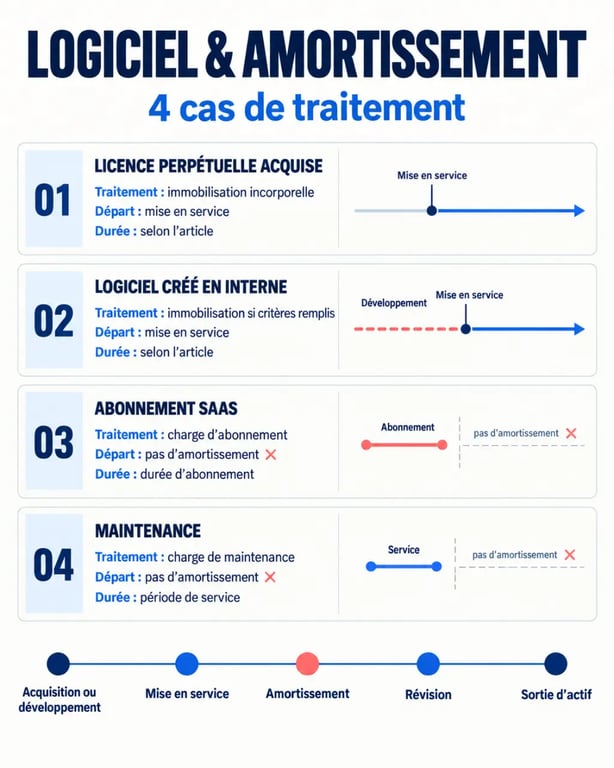
Un logiciel destiné à servir l’activité pendant plusieurs exercices relève en principe d’une immobilisation incorporelle. Son coût est alors réparti sur sa durée d’utilisation grâce à l’amortissement. Pour un logiciel acquis, l’enregistrement s’effectue habituellement au compte 205, consacré aux concessions, droits similaires, logiciels, droits et valeurs similaires.
La tolérance administrative permet, sous certaines conditions, de comptabiliser directement en charges un logiciel dont la valeur est inférieure à 500 € HT. Ce seuil ne doit toutefois pas être appliqué automatiquement. L’entreprise doit vérifier la nature réelle de la dépense, son caractère identifiable et son usage attendu. Une licence peu coûteuse, acquise avec d’autres éléments indissociables, peut nécessiter une analyse d’ensemble.
Licence perpétuelle, SaaS et maintenance : ne pas tout confondre
Une licence perpétuelle donne généralement naissance à un actif amortissable. À l’inverse, un abonnement SaaS facturé pour une période limitée correspond le plus souvent à un service consommé pendant la durée du contrat. Il est alors comptabilisé en charge sur la période concernée, sauf situation particulière. La maintenance, le support, les correctifs courants et la formation ne s’intègrent pas automatiquement au coût d’un logiciel immobilisé. Il est donc préférable de demander au fournisseur une ventilation claire entre licence, paramétrage, maintenance et prestations de déploiement.
Choisir la durée d’amortissement selon la durée d’utilisation réelle
La durée d’amortissement ne dépend pas uniquement du mot « logiciel ». Elle doit correspondre à la période pendant laquelle l’entreprise prévoit d’en tirer des avantages économiques. Une solution exposée aux évolutions technologiques, à une migration déjà programmée ou à des mises à jour majeures aura une durée plus courte qu’un logiciel métier stable et fortement intégré aux processus internes.
| Situation | Durée souvent observée | Point d’attention |
|---|---|---|
| Logiciel à usage interne | 1 à 3 ans | Évaluer la fréquence de renouvellement et le risque d’obsolescence. |
| Logiciel à usage commercial | 2 à 5 ans | Tenir compte du cycle de vie du produit et des recettes attendues. |
| Logiciel métier spécifique et durable | 5 à 10 ans | Justifier sa pérennité fonctionnelle et technique. |
| Logiciel créé en interne | Jusqu’à 5 ans en règle générale | Une durée supérieure suppose une justification exceptionnelle. |
| Solution à obsolescence très rapide | 1 an possible | Documenter précisément son caractère rapidement dépassé. |
Ces repères ne remplacent pas une décision documentée. Conservez une note précisant l’usage prévu, la durée contractuelle éventuelle, la feuille de route informatique, les dépendances techniques et la date anticipée de remplacement. Cette documentation relie le plan comptable à la réalité opérationnelle et justifie la durée retenue.
Penser au maillon faible de la chaîne numérique
Un logiciel vieillit avec l’ensemble de son environnement : système d’exploitation, interfaces, bases de données, hébergement, connecteurs et compétences internes. Une application encore fonctionnelle peut perdre son utilité lorsqu’un de ces éléments disparaît ou devient incompatible. Avant de retenir une durée longue, cartographiez les dépendances critiques et la date de fin de support des briques techniques. Cette vérification évite de fonder le plan d’amortissement sur la seule durée annoncée pour la licence.
Déterminer le point de départ pour un logiciel acquis ou créé
Selon les principes retenus pour les logiciels, un logiciel acquis est amorti à compter de sa date d’acquisition. Pour un logiciel créé en interne, l’amortissement commence à son achèvement. Tant que le projet est en développement, il est suivi parmi les immobilisations incorporelles en cours, notamment au compte 232, sans être amorti.
Le développement interne exige un suivi des coûts plus rigoureux
La création d’un logiciel en interne suppose de séparer les coûts directement attribuables au développement des dépenses courantes. Les travaux qui participent à la création de l’actif peuvent être activés lorsque les conditions sont réunies. La maintenance, les correctifs usuels et l’exploitation quotidienne doivent être traités distinctement. Le passage de l’immobilisation en cours au logiciel achevé doit être appuyé par une date, une recette fonctionnelle ou un document interne établissant que l’actif est prêt à être utilisé.
Un logiciel acheté avant son déploiement mérite aussi une attention particulière. La date d’acquisition constitue le point de départ indiqué, mais le dossier doit expliquer les phases de paramétrage, de migration ou d’intégration. Ces opérations ne prolongent pas mécaniquement la durée du plan initial. Selon leur nature, elles peuvent correspondre à des services, à des améliorations ou à des éléments à analyser séparément.
Calculer et comptabiliser l’amortissement sans fragiliser les écritures
Le mode linéaire est le mode de principe : la base amortissable est répartie par fractions constantes sur la durée retenue. Un logiciel acquis 12 000 € et amorti sur trois ans génère une annuité théorique de 4 000 €, soit un taux de 33 % par an. Sur deux ans, le taux atteint 50 % par an. Lorsqu’une annuité ne couvre pas un exercice complet, le calcul est ajusté au prorata temporis.
À chaque clôture, l’entreprise constate une dotation aux amortissements et augmente l’amortissement cumulé rattaché au logiciel. La différence entre la valeur brute et les amortissements cumulés forme la valeur nette comptable. Pour chaque actif, le plan doit permettre de retrouver le coût d’origine, la date de départ, la durée, le mode d’amortissement, les dotations déjà comptabilisées et la valeur nette restante.
Comptable et fiscal : traiter les écarts plutôt que les masquer
L’amortissement comptable traduit la consommation économique attendue de l’actif. Le traitement fiscal peut suivre une cadence différente. Lorsqu’un écart existe entre les deux approches, il peut être suivi au moyen d’un amortissement dérogatoire. L’ancien amortissement exceptionnel sur 12 mois, applicable à certaines acquisitions de logiciels, a été supprimé pour les exercices ouverts à compter du 1er janvier 2017. Un choix accéléré doit donc rester justifié sur les plans comptable et fiscal.
Réviser le plan et choisir un logiciel de gestion des immobilisations
Un logiciel totalement amorti peut continuer à être utilisé. Il reste alors inscrit à l’actif avec une valeur nette comptable nulle. À l’inverse, une solution abandonnée, remplacée ou devenue inutilisable doit faire l’objet d’une analyse de dépréciation ou d’une sortie d’actif. Une mise au rebut ou une cession impose de vérifier les dates, la valeur nette et les éventuelles plus-values ou moins-values.
Lorsque le parc logiciel devient important, un logiciel de gestion des amortissements simplifie le suivi des plans et limite les erreurs de tableur. Les fonctions utiles comprennent le calcul automatique des dotations, les prévisions par exercice, le regroupement par famille d’immobilisations, l’historique des fournisseurs, la gestion des cessions et le transfert des écritures vers les journaux comptables.
- Centraliser les contrats, les factures et les décisions de durée dans la fiche de chaque actif.
- Contrôler à la clôture les logiciels en cours, les mises en service et les actifs devenus inutiles.
- Rapprocher le registre des immobilisations de la comptabilité générale.
- Prévoir les échéances de renouvellement pour anticiper l’obsolescence commerciale et technique.
Un outil ne remplace pas l’analyse initiale, mais il la rend traçable. Une durée justifiée, des écritures cohérentes et un suivi du cycle de vie permettent de gérer les logiciels conformément aux règles comptables et fiscales.