Business plan chambre d’hôtes : calculer les nuitées nécessaires avant d’investir
Un business plan de chambre d’hôtes doit répondre à une question concrète : combien de nuitées faut-il vendre pour payer les charges, rembourser les emprunts et dégager un revenu ? Il associe une présentation du projet, une étude de marché locale et un prévisionnel financier. Voici une trame à reprendre dans Word et Excel, avec un exemple de calcul pour tester votre rentabilité avant de vous engager.
Définir le projet et le revenu attendu
Le business plan est une feuille de route, pas seulement un dossier destiné à la banque. Il n’est généralement pas obligatoire en lui-même, mais devient indispensable pour justifier un financement et arbitrer entre achat, rénovation et aménagement d’un logement existant.
Commencez par décrire l’emplacement, le bâtiment, les chambres, les espaces communs et les prestations. En France, l’activité de chambre d’hôtes est limitée à 5 chambres et 15 personnes accueillies, avec petit-déjeuner inclus dans le prix de la nuitée et accueil chez l’habitant. « Maison d’hôtes » désigne couramment l’établissement ; ce n’est pas un régime distinct. Un gîte relève plutôt de la location d’un logement autonome, sans le même fonctionnement d’accueil.
Précisez votre objectif : complément de revenu, activité principale ou valorisation patrimoniale. Distinguez le budget immobilier personnel de celui de l’exploitation, tout en intégrant les dépenses réellement supportées par l’activité. Une belle propriété ne garantit pas un revenu suffisant.
Faites aussi un exercice de miroir : décrivez une journée de pleine occupation, puis regardez ce qu’elle exige de votre famille. Qui prépare les petits-déjeuners, nettoie les chambres et accueille une arrivée tardive ? Transformez ces tâches en heures, puis en coût de remplacement. Cette lecture révèle une rentabilité parfois fondée sur du travail gratuit et permet de mesurer votre véritable rémunération.
Justifier les prix et les réservations par le marché local
Le marché français compte près de 60 000 chambres d’hôtes, représentant 10 % des hébergements touristiques marchands. Ces ordres de grandeur ne permettent pourtant pas de prévoir votre remplissage : la demande dépend du territoire, des saisons et des motifs de déplacement.
Observer la concurrence et choisir sa clientèle
Comparez les établissements proches : prix par saison, prestations incluses, stationnement, avis clients, conditions d’annulation et durée minimale de séjour. Consultez les informations des offices de tourisme et les calendriers d’événements. Un calendrier indisponible sur une plateforme ne prouve pas qu’un hébergement est réservé : certaines dates peuvent être fermées volontairement.
Choisissez ensuite une clientèle prioritaire. Des couples en week-end attendent une expérience différente de professionnels en déplacement ou de curistes. Reliez chaque équipement à un besoin identifiable : arrivée autonome compatible avec votre accueil, espace de travail, rangement pour vélos ou petit-déjeuner adapté aux départs matinaux.
Construire une commercialisation réaliste
Répartissez les réservations entre site direct, plateformes et partenaires locaux. Pour chaque canal, estimez commissions et dépenses de promotion. Prévoyez des photographies professionnelles, une présence locale pertinente, la collecte d’avis et des contenus utiles sur votre destination. Certaines actions de promotion peuvent produire leurs effets 6 à 12 mois plus tard : préparez-les avant l’ouverture, sans compter sur un remplissage immédiat.
Calculer le chiffre d’affaires et le seuil de rentabilité
Construisez les prévisions mois par mois, puis consolidez un compte de résultat sur 3 ans. Les hypothèses de réservations sur 1 à 3 ans doivent distinguer lancement et rythme de croisière. Il n’existe pas de taux d’occupation universel à appliquer à toutes les maisons.
Un exemple chiffré à adapter
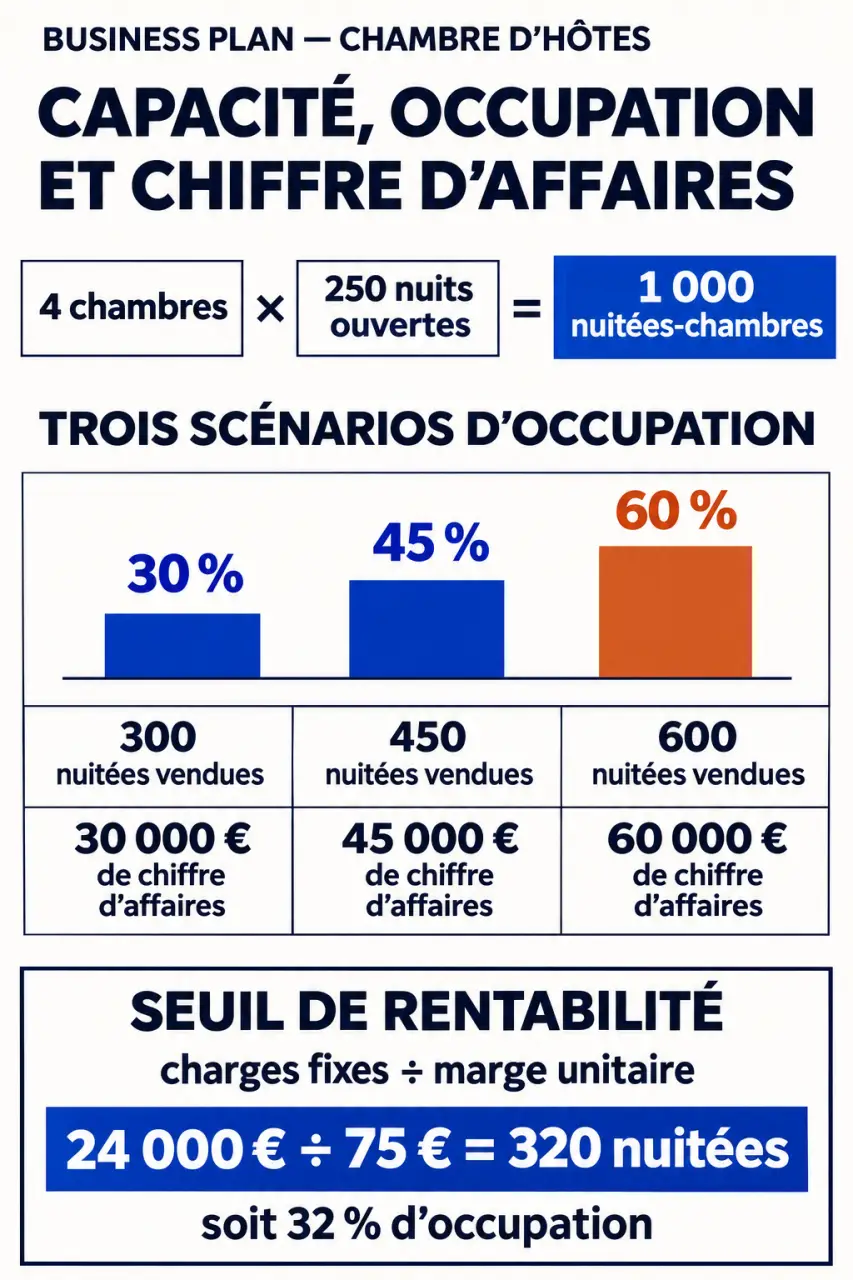
L’exemple suivant est une simulation pédagogique, pas une moyenne sectorielle. Il suppose 4 chambres ouvertes 250 nuits par an, un prix moyen de 100 € et une capacité annuelle de 1 000 nuitées-chambres. Une nuitée-chambre correspond à une chambre vendue pour une nuit, quel que soit le nombre d’occupants autorisé.
| Hypothèse | Prudente | Centrale | Haute |
|---|---|---|---|
| Taux d’occupation | 30 % | 45 % | 60 % |
| Nuitées-chambres vendues | 300 | 450 | 600 |
| Chiffre d’affaires hébergement | 30 000 € | 45 000 € | 60 000 € |
La formule est : chambres × nuits ouvertes × taux d’occupation × prix moyen. Ajoutez séparément les prestations payantes. Travaillez sur une base cohérente, hors taxes si vous êtes assujetti à la TVA, et ne confondez pas chiffre d’affaires et sommes encaissées pour le compte de tiers.
Passer des recettes à la rentabilité
Supposons un coût variable de 25 € par nuitée-chambre, incluant petit-déjeuner, consommables, blanchisserie et commissions moyennes. La marge unitaire atteint 75 €. Avec 24 000 € de charges fixes annuelles, le seuil simplifié est de 24 000 ÷ 75 = 320 nuitées-chambres, soit 32 % d’occupation sur la capacité retenue.
Ce seuil ne garantit un revenu personnel que si votre rémunération et les cotisations correspondantes sont intégrées aux charges. Recensez assurances, entretien, logiciels, comptabilité, CFE et abonnements ; ventilez l’eau et l’électricité selon leur part fixe et variable. L’EBE mesure la performance d’exploitation avant notamment amortissements et charges financières : ce n’est pas la trésorerie disponible après remboursement des emprunts.
Financer l’installation sans épuiser la trésorerie
Le plan de financement initial rapproche tous les besoins des ressources sécurisées. Chiffrez l’acquisition lorsqu’elle concerne le projet, les frais associés, travaux, mobilier, literie, décoration, équipements et frais de lancement. Une piscine ou un spa ajoute aussi des coûts d’entretien et d’exploitation, pas seulement un investissement initial.
En face, indiquez apport personnel, emprunts et aides effectivement confirmées. Une subvention envisagée ne doit pas être traitée comme un financement acquis. Appuyez les montants importants sur des devis et expliquez les dépassements que votre réserve peut absorber.
Le budget de trésorerie mensuel suit les encaissements et décaissements réels : acomptes, paiements fournisseurs, cotisations, impôts et échéances d’emprunt. Le capital remboursé à la banque diminue la trésorerie sans être une charge du compte de résultat ; les amortissements suivent la logique inverse.
Testez un démarrage retardé, une mauvaise saison et des travaux plus coûteux. Présentez à la banque le point bas de trésorerie et les mesures prévues : report d’un équipement, apport complémentaire ou adaptation du calendrier. Pour une reprise, confrontez les historiques de réservations aux comptes et aux dépenses réellement engagées.
Assembler un dossier crédible et préparer l’ouverture
Une quinzaine de pages peut suffire pour la présentation, hors annexes, si les hypothèses sont expliquées. Rédigez le résumé opérationnel en dernier : concept, clientèle, compétences, investissement, apport, prêt demandé et conditions de viabilité.
- Word : présentation, étude de marché, stratégie commerciale, organisation et risques.
- Excel : hypothèses, investissements, financement, résultats sur trois ans et trésorerie mensuelle.
- PDF : version finale datée, accompagnée des devis et justificatifs utiles.
Avant de finaliser les chiffres, faites valider le statut juridique, le régime fiscal, la TVA et les obligations sociales du loueur et du conjoint. La micro-entreprise est un régime simplifié, pas une société ; une SCI ne constitue pas automatiquement un véhicule adapté à l’exploitation. Vérifiez également déclaration en mairie, formalités d’entreprise, assurances, taxe de séjour et règles de sécurité, d’hygiène et d’accessibilité applicables à votre configuration.
Prévoyez un calendrier reliant financement, autorisations, travaux, commercialisation et ouverture. Les modèles payants sont annoncés autour de 50 à 100 € et l’accompagnement professionnel entre 300 et 4 000 €, selon le périmètre. Comparez les prestations : une relecture financière personnalisée apporte davantage qu’un document simplement prérempli. Le dossier final doit surtout vous permettre de décider à quelles conditions ouvrir, reporter ou redimensionner le projet.