Rédiger un business plan étape par étape : du premier client au financement
Pour rédiger un business plan crédible, commencez par définir votre client et votre offre, puis traduisez votre stratégie en moyens concrets et en prévisions financières. Le résumé vient en dernier. Cet ordre évite de construire un document séduisant sur des hypothèses fragiles. Voici une méthode progressive pour préparer un lancement, demander un financement ou piloter votre activité.
1. Fixer l’objectif et choisir le bon format
Un business plan explique ce que votre entreprise vend, à qui, avec quels moyens et selon quelle logique économique. Il relie une opportunité commerciale à un projet réalisable. Sa fonction n’est pas de garantir le succès, mais de rendre vos hypothèses compréhensibles et vérifiables.
Avant de rédiger, notez la décision que vous attendez du lecteur. Une banque examinera notamment votre capacité à rembourser et votre trésorerie. Un investisseur s’intéressera au potentiel de développement, à l’équipe et aux risques. Pour un usage interne, privilégiez les objectifs, les responsabilités et les conditions nécessaires au lancement.
| Critère | Business plan traditionnel | Format lean startup |
|---|---|---|
| Niveau de détail | Document développé, parfois de plusieurs dizaines de pages | Synthèse pouvant tenir sur une page |
| Contenu | Marché, offre, équipe, opérations, stratégie et finances | Clients, proposition de valeur, canaux, ressources, partenaires, activités, relations clients, coûts et revenus |
| Usage privilégié | Présenter un projet approfondi à des financeurs | Clarifier une idée et tester ses hypothèses |
Commencez court si votre projet est encore incertain. Une synthèse lean permet de repérer les questions ouvertes avant de développer le dossier. Elle ne remplace toutefois pas les pièces financières demandées par un financeur. Vérifiez ses attentes avant de choisir la longueur finale.
2. Partir du client pour construire une offre défendable
Décrire un besoin précis et étudier les alternatives
Définissez votre clientèle autrement que par « les particuliers » ou « les entreprises ». Précisez son profil, sa localisation, ses contraintes, son budget et les circonstances d’achat. Pour une activité de livraison de repas, distinguez par exemple les salariés commandant au bureau des familles recherchant une solution pour le soir : leurs attentes ne sont pas identiques.
Rassemblez ensuite des éléments vérifiables : entretiens avec des clients potentiels, observation du terrain, prix concurrents et informations sectorielles datées. Analysez aussi les solutions indirectes. Votre concurrent peut être une autre entreprise, mais également une solution maison ou la décision de ne rien acheter. Expliquez ce que ces observations changent dans votre offre.
Formuler la proposition de valeur et le modèle économique
Résumez votre offre en une phrase : « Nous aidons [client précis] à [résoudre un problème] grâce à [solution], avec [différence utile]. » Décrivez ensuite le produit ou le service, son prix, ses modalités de vente et ses limites. Une différence convaincante doit compter pour le client, pas seulement vous sembler originale.
Précisez qui paie, pour quoi et à quelle fréquence : vente unitaire, abonnement, prestation ou commission. Indiquez les principaux coûts associés. Cette description du modèle économique prépare les calculs financiers et permet de vérifier qu’une vente peut réellement contribuer à financer l’activité.
Dans vos recherches, distinguez le signal d’intérêt du signal d’achat. Un compliment sur votre idée ne vaut pas une commande, et une inscription gratuite ne prouve pas l’acceptation du prix. Tenez un registre simple : observation, hypothèse concernée, niveau d’engagement et prochain test. Cette distinction vous aide à ne pas transformer des encouragements en chiffre d’affaires prévisionnel.
3. Transformer la stratégie en ventes et en organisation
Expliquer le parcours commercial
Votre stratégie commerciale doit montrer le chemin entre la découverte de l’offre et le paiement. Choisissez vos canaux selon les habitudes de votre cible : prospection directe, boutique, distributeurs, recommandations ou acquisition en ligne. Pour chaque canal, précisez les actions prévues, leur coût, la personne responsable et l’indicateur suivi.
Reliez ensuite vos objectifs de vente à une mécanique observable. Pour une prestation, partez du nombre de prospects contactés, des rendez-vous obtenus, des propositions envoyées et des contrats signés. Pour un commerce, examinez plutôt la fréquentation, la conversion et le panier moyen. Présentez les taux retenus comme des hypothèses lorsqu’ils ne reposent pas encore sur des résultats réels.
Montrer qui exécute et avec quels moyens
Présentez les fondateurs, leurs compétences utiles et la répartition des responsabilités. Mentionnez aussi les compétences manquantes et la manière de les obtenir : recrutement, formation ou prestataire. Complétez avec la structure juridique envisagée, les fournisseurs, les locaux, les équipements et les éventuelles contraintes réglementaires à vérifier.
Le plan opérationnel doit rester cohérent avec les ventes annoncées. Si votre activité repose sur des rendez-vous, calculez la capacité de production disponible après le temps consacré à la prospection et à l’administration. Fixez des jalons concrets : finalisation de l’offre, test commercial, lancement et première revue des résultats.
4. Chiffrer la viabilité et le besoin de financement
Construisez vos prévisions à partir des hypothèses précédentes, plutôt qu’en visant directement un chiffre d’affaires attractif. Les projections peuvent couvrir 3 à 5 ans, avec un suivi mensuel au démarrage, puis trimestriel ou annuel selon les besoins du lecteur et la visibilité de l’activité.
- Compte de résultat prévisionnel : chiffre d’affaires, charges et résultat attendu.
- Plan de trésorerie : encaissements et décaissements selon leurs dates réelles.
- Plan de financement : besoins initiaux et ressources mobilisées pour les couvrir.
- Seuil de rentabilité : niveau d’activité nécessaire pour couvrir les charges.
Exemple fictif : une prestation facturée 500 € hors taxes, vendue 8 fois dans le mois, produit 4 000 € de chiffre d’affaires hors taxes. Si chaque prestation entraîne 100 € de coûts variables, il reste 3 200 € pour couvrir les charges fixes avant de dégager un résultat. Ce montant n’est pas votre trésorerie disponible : les délais de paiement, les investissements et les autres décaissements comptent également.
Testez un scénario moins favorable : ventes plus lentes, dépenses plus élevées ou règlements tardifs. Indiquez les décisions possibles dans ce cas. Enfin, formulez votre demande de financement : montant recherché, utilisation des fonds, apports déjà mobilisés et calendrier. Chaque somme demandée doit correspondre à un besoin identifié.
5. Assembler un dossier lisible et vérifier sa cohérence
Une fois les analyses terminées, rédigez le résumé exécutif, ou executive summary. Placé au début du document, il présente brièvement le projet, la clientèle, la différence de l’offre, l’équipe, les principaux résultats prévisionnels et le financement recherché. Il doit permettre de comprendre l’essentiel sans lire immédiatement les annexes.
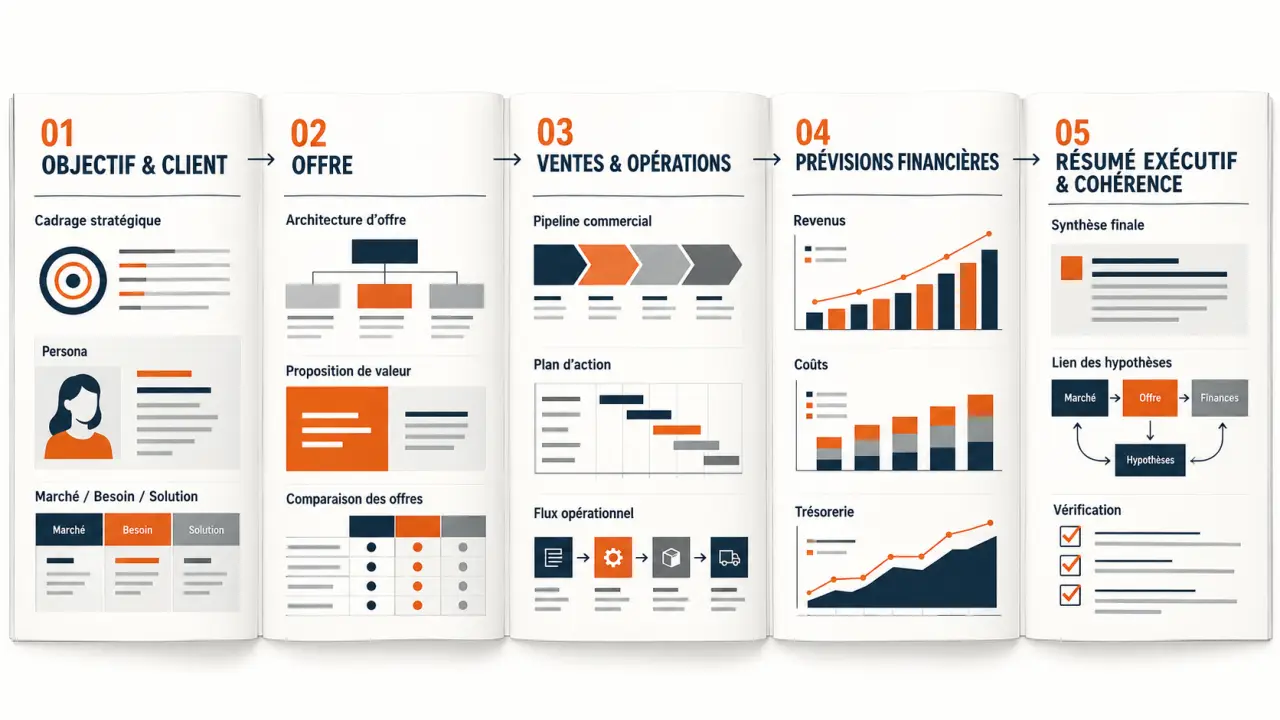
Pour la version finale, utilisez cet ordre de lecture :
- Résumé exécutif et présentation de l’entreprise.
- Besoin client, étude de marché et concurrence.
- Offre, positionnement et modèle économique.
- Stratégie commerciale, équipe et organisation.
- Prévisions financières et demande de financement.
- Annexes : justificatifs, devis, CV et détails des calculs.
Supprimez les répétitions et expliquez les termes techniques. Accompagnez chaque tableau d’une conclusion utile : ce qu’il montre, l’hypothèse sensible et la conséquence pour le projet. Évitez les affirmations comme « aucune concurrence » ou « croissance garantie », qui affaiblissent la crédibilité du dossier.
Terminez par une vérification croisée : les ventes correspondent-elles à votre capacité de production ? Les recrutements figurent-ils dans les charges ? Les délais clients apparaissent-ils dans la trésorerie ? Faites relire le document par une personne extérieure, puis datez votre version. Le business plan devient ainsi un outil de décision à actualiser avec les premiers résultats, pas un dossier figé après son envoi.