Gestion de trésorerie
Pourquoi votre trésorerie baisse malgré un bénéfice ?
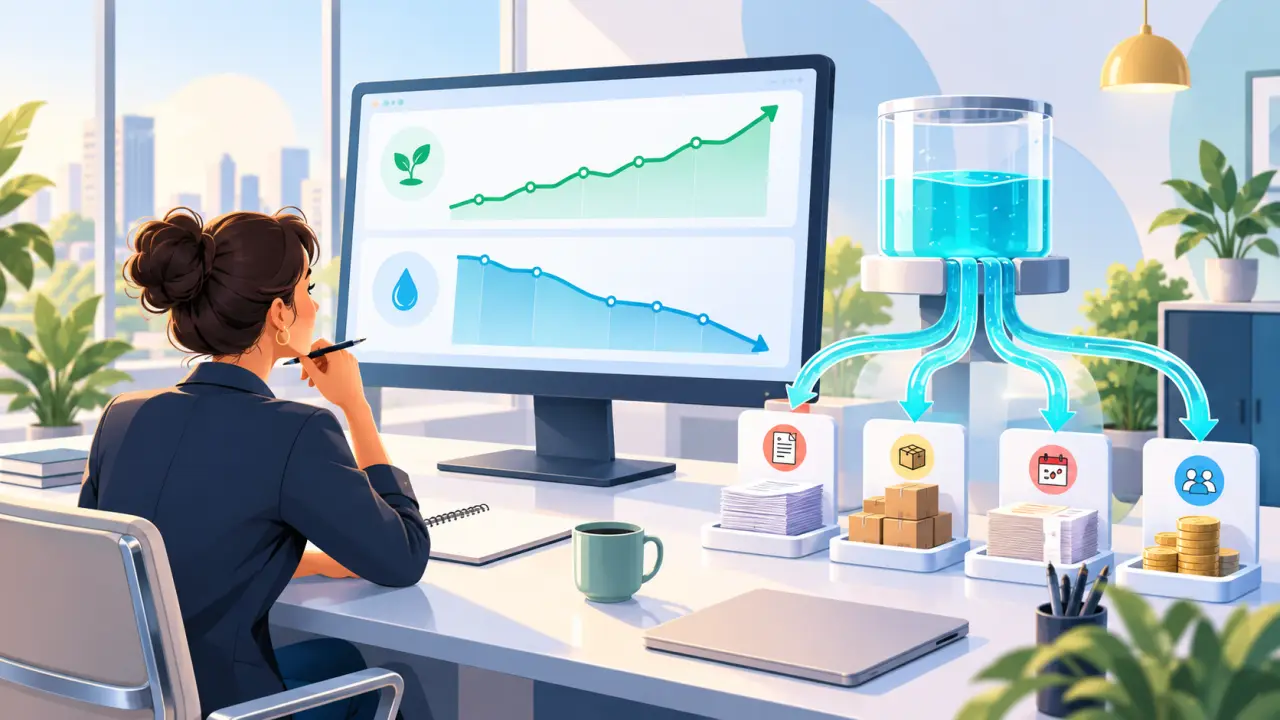
Voir un bénéfice apparaître dans ses comptes tout en constatant que le solde bancaire diminue est une situation fréquente chez les dirigeants de TPE et de PME. Ce paradoxe n’en est pas un : le résultat comptable et la trésorerie ne mesurent pas la même chose.
Le bénéfice indique si l’activité crée de la valeur sur une période. La trésorerie montre l’argent réellement disponible à un instant donné. Pour piloter votre entreprise, vous devez donc suivre ces deux indicateurs séparément et comprendre les flux qui les relient.
Le bénéfice n’est pas de l’argent encaissé
Le compte de résultat enregistre les produits et les charges selon des règles comptables. Une facture client peut ainsi augmenter votre chiffre d’affaires et votre bénéfice dès son émission, alors que son règlement interviendra trente, soixante ou quatre-vingt-dix jours plus tard.
À l’inverse, certaines dépenses ont déjà été payées mais ne sont pas immédiatement comptabilisées comme des charges. C’est notamment le cas d’un investissement matériel, qui pèse sur la banque dès l’achat mais dont le coût est réparti sur plusieurs années au moyen des amortissements.
Les quatre causes principales d’une baisse de trésorerie
1. L’augmentation du besoin en fonds de roulement
Le besoin en fonds de roulement, ou BFR, correspond à l’argent immobilisé dans le cycle d’exploitation. Il augmente lorsque vos clients paient plus tard, lorsque vos stocks gonflent ou lorsque vos fournisseurs sont réglés plus rapidement.
Imaginons une entreprise qui facture 30 000 € supplémentaires par mois, avec une marge confortable. Si ses clients règlent à 60 jours, elle doit financer plusieurs semaines d’activité avant de récupérer cet argent. La croissance peut alors consommer de la trésorerie au lieu d’en produire.
2. Les investissements et les remboursements d’emprunt
L’achat d’un véhicule, d’une machine ou d’un logiciel peut représenter une sortie de cash immédiate. Pourtant, seule une fraction de cette dépense apparaît chaque année dans le résultat via l’amortissement. Le bénéfice semble donc préservé alors que le compte bancaire a bien diminué.
Le remboursement du capital d’un emprunt crée un effet comparable. Il sort de la trésorerie, mais ne constitue pas une charge déductible dans le compte de résultat. Seuls les intérêts sont généralement enregistrés comme charges financières.
3. Les impôts, charges et prélèvements décalés
La TVA collectée, les cotisations sociales, l’impôt sur les sociétés ou encore la taxe sur les salaires peuvent être encaissés ou provisionnés avant d’être payés. Lorsque l’échéance arrive, la sortie de trésorerie peut être importante et surprendre un dirigeant qui se fie uniquement au bénéfice mensuel.
La bonne pratique consiste à isoler les montants dus sur un suivi prévisionnel. Une TVA disponible sur le compte bancaire n’est pas une ressource libre : elle appartient temporairement à l’État.
4. Les prélèvements du dirigeant et les dividendes
Dans une entreprise individuelle comme dans une société, les retraits personnels réduisent la trésorerie. Ils ne diminuent pas toujours le résultat comptable de la même manière qu’une charge d’exploitation. Il faut donc intégrer les rémunérations, prélèvements et distributions dans une vision complète des flux de cash.
Le rôle central du BFR dans votre diagnostic
Pour expliquer une baisse de trésorerie, commencez par observer trois délais : le délai moyen de paiement des clients, la durée de stockage et le délai de règlement des fournisseurs. Quelques jours de décalage peuvent représenter plusieurs milliers d’euros pour une activité dont le chiffre d’affaires est élevé.
- Clients : relancer rapidement les factures échues et réduire les délais accordés.
- Stocks : identifier les références qui dorment et ajuster les commandes aux ventes réelles.
- Fournisseurs : négocier des conditions cohérentes avec vos encaissements, sans dégrader la relation commerciale.
Un tableau de bord automatisé peut rapprocher les données bancaires, les factures et les échéances afin de faire ressortir les tensions avant qu’elles ne deviennent urgentes. Découvrez d’ailleurs les fonctionnalités disponibles sur notre page d’accueil pour suivre vos indicateurs sans multiplier les tableurs.
Cette logique de prévision ne concerne pas uniquement l’entreprise. Lorsqu’un foyer anticipe des travaux d’adaptation, des dépenses de santé ou une évolution de revenus, il doit lui aussi distinguer les ressources théoriques de l’argent immédiatement disponible. Danaé Bègles aborde justement les questions de confort de vie, de prévoyance et de budget liées au vieillissement à domicile, avec une approche concrète pour mieux préparer ces transitions.
Comment reprendre le contrôle de votre trésorerie ?
Construisez un prévisionnel glissant sur 13 semaines
Ce format simple offre une visibilité opérationnelle sur les prochains encaissements et décaissements. Reportez chaque semaine les factures clients attendues, les règlements fournisseurs, les salaires, les taxes, les emprunts et les dépenses exceptionnelles. Actualisez-le au moins une fois par semaine.
L’objectif n’est pas de prévoir chaque euro avec une précision illusoire, mais de repérer suffisamment tôt les semaines à risque. Vous pourrez alors décaler une dépense, accélérer une relance, demander un acompte ou négocier un financement.
Suivez les bons indicateurs
Le solde bancaire seul ne suffit pas. Surveillez également la trésorerie nette, le BFR, le délai moyen de paiement client, la marge et le carnet de commandes. Comparez les données réelles aux prévisions pour améliorer progressivement la fiabilité de votre pilotage.
- Quelles factures doivent être encaissées dans les quinze prochains jours ?
- Quelles charges importantes arrivent à échéance ?
- Le BFR augmente-t-il plus vite que le chiffre d’affaires ?
- La trésorerie disponible couvre-t-elle les dépenses incompressibles ?
Rentabilité et liquidité doivent être pilotées ensemble
Un bénéfice est une information utile, mais il ne garantit ni la capacité à payer ni la sécurité financière de l’entreprise. Pour prendre de bonnes décisions, analysez le résultat avec les flux de trésorerie et les échéances à venir.
En automatisant la collecte des données bancaires et le suivi des indicateurs, vous gagnez du temps et réduisez les angles morts. Vous pouvez ainsi échanger avec votre expert-comptable, vos partenaires financiers ou vos investisseurs à partir d’une vision claire, actualisée et orientée décision.